チタン酸カルシウムの世界市場調査レポート:規模、シェア、成長率(2026-2032年)
チタン酸カルシウム市場規模予測と主要メーカー|積層セラミックコンデンサ・電子材料分野の成長動向
チタン酸カルシウム市場は、積層セラミックコンデンサ(MLCC)をはじめとする電子部品の需要拡大を背景に、着実な成長が見込まれている。5G通信、モノのインターネット(IoT)、民生用電子機器の普及に伴い、電子材料には高い誘電特性と安定した品質が求められている。QYResearchの市場調査によると、世界のチタン酸カルシウム市場は2026年から2032年にかけて年平均成長率(CAGR)6.2%で成長する見通しである。本稿では、市場規模予測、主要メーカー、用途別需要、地域別の競争構造を整理し、電子材料市場における成長機会を分析する。
■ チタン酸カルシウムの定義と材料特性
チタン酸カルシウム(CaTiO₃)は、カルシウム、チタン、酸素から構成される無機化合物であり、ペロブスカイト型結晶構造を持つセラミック材料である。誘電特性や光学特性などを備え、電子部品や機能性セラミックスをはじめとする幅広い分野で研究・活用されている。天然鉱物としてはペロブスカイトに関連する鉱物種が知られており、工業用途では用途に応じて合成・加工された材料が用いられる。特に電子材料分野では、組成、純度、粒子径、焼結特性などの管理が製品性能を左右する。高性能電子部品の小型化・高機能化が進むなか、安定した材料品質と製造工程の再現性が重要となっている。
■ チタン酸カルシウム市場規模予測と成長見通し
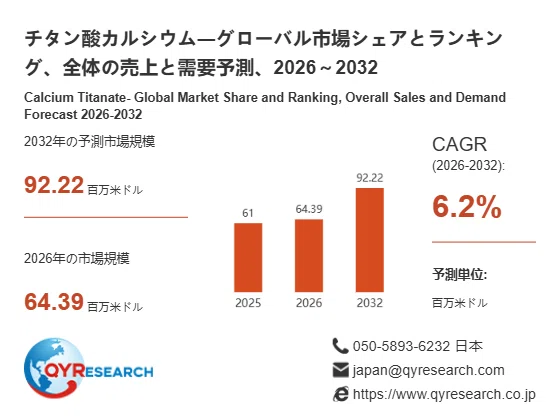
QYResearchが発表した「チタン酸カルシウム―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」によると、世界市場は2025年の61百万米ドルから2026年には64.39百万米ドルへ拡大し、2032年には92.22百万米ドルに達すると予測されている。
チタン酸カルシウム市場規模予測
2025年:61百万米ドル
2026年:64.39百万米ドル
2032年:92.22百万米ドル
2026~2032年CAGR:6.2%
市場成長の主な要因は、電子機器の高性能化、MLCCなどの電子部品に対する需要拡大、アジア太平洋地域における電子機器製造の集積である。加えて、通信インフラやIoT機器の普及によって電子部品の用途が広がり、材料メーカーには高品質製品の安定供給が求められている。ただし、実際の需要動向は、電子部品の生産量、材料配合の変化、メーカー各社の調達方針などにも左右されるため、市場全体の成長率と個別用途の成長率を区別して評価する必要がある。
■ 主要メーカーと市場競争の特徴
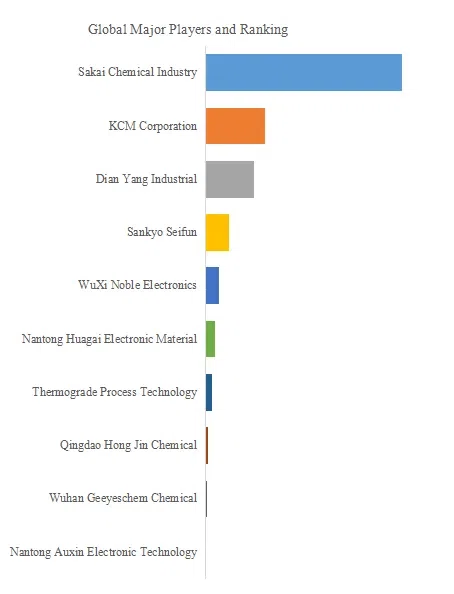
チタン酸カルシウム市場の主要メーカーとして、Sakai Chemical Industry、KCM Corporation、Dian Yang Industrial、Sankyo Seifun、WuXi Noble Electronics、Nantong Huagai Electronic Material、Thermograde Process Technology、Qingdao Hong Jin Chemical、Wuhan Geeyeschem Chemical、Nantong Auxin Electronic Technologyなどが挙げられる。各社は、電子材料向けの品質要件に対応するため、製品性能の改善や製造技術の高度化に取り組んでいる。
QYResearchのトッププレイヤー研究によると、2024年の世界市場では上位3社が売上高ベースで約78.0%のシェアを占めたとされる。この数値が示すように、同市場では主要企業への集中が進んでいる可能性がある。競争力を評価する際には、市場シェアだけでなく、製品の純度や粒子特性、品質管理体制、顧客認証、供給能力、研究開発力を総合的に比較することが重要である。
■ 用途別市場:セラミックコンデンサが主要需要を形成
用途別では、セラミックコンデンサが最大の市場セグメントであり、原文では77.8%のシェアを占めるとされる。チタン酸カルシウムの誘電特性は、コンデンサを含む電子部品向け材料の設計において重要な要素である。スマートフォン、通信機器、IoTデバイスなどの電子機器では、小型化と高機能化が同時に進み、電子部品に使用されるセラミック材料にも性能の安定性が求められている。
特にMLCC市場では、部品の小型化、高容量化、信頼性向上が重要な開発課題となる。材料メーカーにとっては、誘電特性だけでなく、焼結時の挙動、組成の均一性、量産時の品質再現性を確保することが競争優位につながる。ただし、MLCCは複数の誘電体材料を使用するため、チタン酸カルシウムの需要は製品設計や材料配合にも左右される。電子部品市場の拡大が、そのまま同材料の需要増加に直結するとは限らない点にも留意が必要である。
■ 地域別市場:アジア太平洋地域が需要を主導
地域別では、アジア太平洋地域がチタン酸カルシウムの主要な生産・消費地域となっている。原文によると、同地域は2024年の世界消費市場の86.06%を占めた。中国、日本、韓国などには電子部品や電子材料の製造拠点が集積しており、関連するサプライチェーンの充実が需要を支えている。電子機器の製造能力に加え、材料メーカーと部品メーカーの連携も、同地域の競争力を形成する要因である。
北米では主要メーカーの存在や電子産業向け需要が市場を支え、欧州では高性能材料や先端技術分野での需要拡大が期待される。今後の地域競争では、製品の品質や価格だけでなく、供給の安定性、顧客との技術連携、物流効率も重要となる。特に電子材料は品質変更や供給元の切り替えに慎重な対応が求められるため、長期的な顧客関係と安定した生産体制が市場参入の重要な条件となる。
■ 技術革新と今後の成長機会
チタン酸カルシウム市場の発展には、電子材料の高性能化に対応する技術革新が欠かせない。今後は、組成や粒子径の精密制御、不純物の低減、焼結工程の最適化など、材料特性を安定させる技術が重要になると考えられる。また、再生可能エネルギー関連機器や次世代通信インフラの発展は、高性能セラミックスや電子部品向け材料の需要を支える可能性がある。
一方、材料開発には品質評価や量産化に時間を要するほか、電子部品メーカーの仕様変更や材料配合の見直しが需要構造に影響する。企業は研究開発投資を進めると同時に、顧客の技術要件を把握し、量産時の品質安定性とコスト競争力を両立させる必要がある。市場の成長機会を捉えるには、電子機器全体の生産動向だけでなく、コンデンサなどの用途別需要や材料選択の変化を継続的に分析することが重要である。
■ 総括:電子材料の高性能化が市場競争力を左右する
チタン酸カルシウム市場は、電子部品の高機能化とアジア太平洋地域の製造基盤を背景に、2032年に向けて成長が見込まれている。用途別ではセラミックコンデンサが主要な需要分野となり、地域別では電子材料の供給網が集積するアジア太平洋地域が市場を主導している。今後、メーカーが持続的な競争力を確保するには、材料特性の向上、品質管理の高度化、顧客との技術連携、安定供給体制の構築が重要となる。市場規模の拡大だけでなく、用途別の材料需要と技術要件の変化を把握することが、事業戦略や投資判断の精度向上につながる。
本記事は、QY Researchが発行したレポート「チタン酸カルシウム―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」 を紹介しています。
◇レポートの詳細内容・無料サンプルお申込みはこちら
https://www.qyresearch.co.jp/reports/1628339/calcium-titanate
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。
【本件に関するお問い合わせ先】
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com

