世界のナトリウムイオン電池用ハードカーボン市場動向、年平均成長率37.2%で拡大継続2026-2032
2026年 世界のナトリウムイオン電池ハードカーボン市場調査レポート
QYResearchは最近、「2026年世界ナトリウムイオン電池ハードカーボン市場調査レポート」と題する業界レポートを発表しました。このレポートでは、ナトリウムイオン電池ハードカーボンの製品定義、市場規模、競争環境、製品分類、用途分野、地域構造、サプライチェーンの変化について調査しています。本レポートは、電力用電池や蓄電池などのシナリオにおける、ナトリウムイオン電池ハードカーボンの需要の変化、技術革新、サプライチェーンの機会に焦点を当てています。
製品の定義
ナトリウムイオン電池用ハードカーボンは、ナトリウムイオン電池の負極材料の中核を成す材料です。主にバイオマス、樹脂、アスファルト、石炭系材料、有機ポリマーなどの炭素源から、前処理、酸化、炭化、構造制御などの工程を経て製造されます。ハードカーボンは、不規則な層状構造、大きな層間隔、豊富な微細孔を有しており、ナトリウムイオンの挿入・脱離のための貯蔵空間を提供します。これにより、高いナトリウム貯蔵容量、優れたサイクル安定性、良好な低温性能が実現されます。従来のグラファイト負極と比較して、ハードカーボンはより大きな半径のナトリウムイオンに適しており、現在市販のナトリウムイオン電池の主要負極材料となっています。
ナトリウムイオン電池用ハードカーボンは、エネルギー貯蔵発電所、低速電気自動車、二輪車、通信バックアップ電源、および一部の新エネルギー車用途で広く使用されています。新エネルギー貯蔵への需要の高まりとリチウム資源価格の高騰に伴い、ハードカーボン材料は、初期効率の向上、容量の拡大、コスト削減、大規模生産、グリーン製造へと発展しています。

市場規模と成長動向
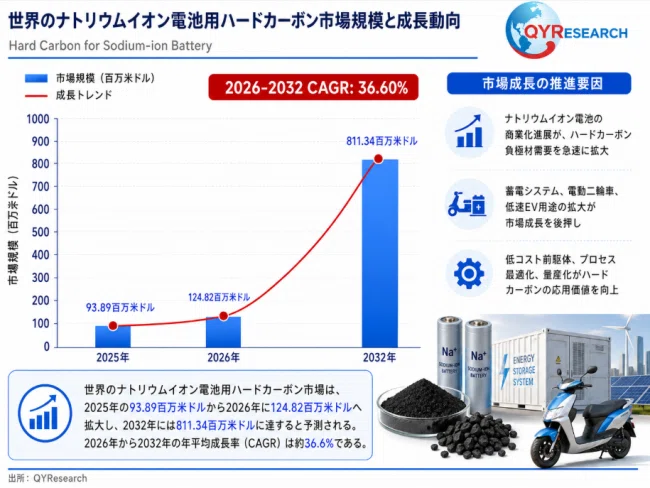
QYResearchの調査によると、世界のナトリウムイオン電池用ハードカーボン市場規模は、2025年に約9389万米ドルに達し、2026年には約1億2482万米ドルへ拡大すると予測されています。さらに2032年には約8億1134万米ドルに達すると見込まれ、2026年から2032年までの年平均成長率(CAGR)は約36.6%となります。市場の急速な成長は、再生可能エネルギー向け蓄電需要の拡大、リチウム資源価格の変動、ナトリウムイオン電池の商業化加速、世界的なエネルギー転換政策などによって促進されています。
ナトリウムイオン電池が蓄電システム、低速電動車、電動二輪車、通信バックアップ電源、一部の新エネルギー車などへ展開される中、主要負極材料であるハードカーボンへの需要は継続的に増加しています。ハードカーボンは、豊富な原料資源、低コスト化の可能性、優れた低温性能、ナトリウムイオンの貯蔵メカニズムへの適合性などの特徴を持ち、ナトリウムイオン電池の商業化を支える重要材料となっています。
今後の市場競争は、原料調達、材料構造設計、初期クーロン効率、ナトリウム貯蔵容量、サイクル寿命、大量生産能力、コスト管理を中心に展開されると予想されます。高性能ハードカーボン、低コストバイオマス由来ハードカーボン、高速充放電対応材料、用途別に最適化されたカスタム材料が主要な発展方向となります。また、川上企業はバイオマス炭素源開発、環境配慮型製造プロセス、安定供給体制の構築を強化し、材料メーカーは連続生産、自動化加工、品質管理能力を向上させることが求められます。電池メーカーは材料体系の最適化、サプライチェーン連携、大規模導入によって市場拡大を推進すると考えられます。ナトリウムイオン電池技術の成熟と蓄電市場の成長に伴い、世界のナトリウムイオン電池用ハードカーボン市場は今後も高い成長率を維持すると予想されます。
競争環境と主要メーカー
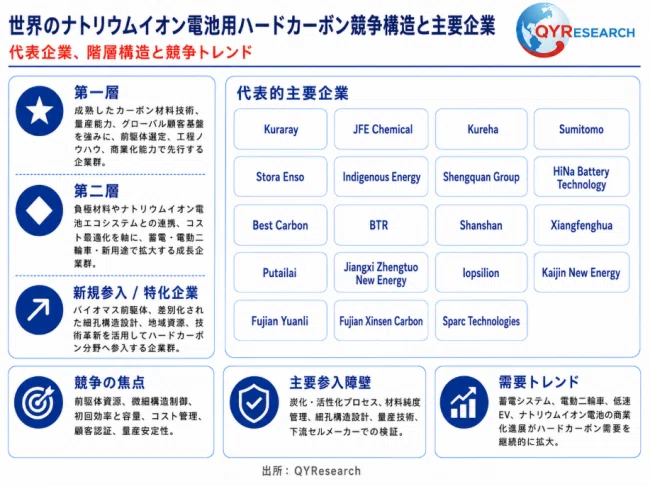
世界のナトリウムイオン電池用ハードカーボン市場の参加企業は、主に炭素材料メーカー、電池材料サプライヤー、ナトリウムイオン電池メーカー、従来型リチウムイオン電池負極材料企業、新エネルギー材料企業で構成されています。代表的な企業として、Kuraray(可樂麗)、JFE Chemical、Kureha(呉羽)、Sumitomo(住友)、Stora Enso、Indigenous Energy、Shengquan Group(聖泉集団)、HiNa Battery Technology(中科海鈉)、Best Carbon(成都佰思格)、BTR(貝特瑞)、Shanshan(杉杉股份)、Xiangfenghua(翔豊華)、Putailai(璞泰来)、Jiangxi Zeto(江西正拓新能源)、lopsilion(天目先導)、Kaijin New Energy(凱金新能源)、Fujian Yuanli(元力股份)、Fujian Xinsen Carbon(鑫森碳業)、Sparc Technologiesなどが挙げられます。
ナトリウムイオン電池用ハードカーボンは、バイオマス系ハードカーボン、樹脂系ハードカーボン、ピッチ系ハードカーボン、石炭系ハードカーボンなど複数の技術ルートが存在するため、各企業は原料体系、製造プロセス、材料性能、用途展開において明確な違いがあります。一部企業は高性能電池グレードハードカーボンの研究開発と量産供給に注力し、一部企業は従来の炭素材料技術、リチウム電池負極材料、または新エネルギー産業基盤を活用して市場参入を進めています。
競争構造を見ると、日本企業であるKuraray、JFE Chemical、Kureha、Sumitomoは、長年培った炭素材料研究技術、高度な材料製造技術、厳格な品質管理体制を背景に、高性能ハードカーボン分野で強い競争力を持っています。これらの企業は、ハードカーボンの微細構造制御、初期クーロン効率、サイクル性能、ロット均一性などを重視しており、高性能電池材料用途で高い技術障壁を形成しています。欧州企業では、Stora EnsoやSparc Technologiesが、持続可能な炭素源、環境配慮型材料、低炭素製造技術に注力しています。特にStora Ensoは豊富なバイオマス資源を活用したハードカーボン開発を進め、欧州のグリーンエネルギー転換方針と整合した事業展開を行っています。
中国企業は、世界のナトリウムイオン電池用ハードカーボン産業化において重要な役割を担っています。聖泉集団、中科海鈉、成都佰思格、貝特瑞、杉杉股份、翔豊華、璞泰来、江西正拓新能源、天目先導、凱金新能源、元力股份、鑫森碳業などは、中国の成熟した新エネルギー産業チェーン、大規模生産能力、顧客基盤を活用し、ハードカーボン材料の開発と量産化を推進しています。中科海鈉はナトリウムイオン電池の商業化応用を積極的に推進しており、BTR、杉杉股份、翔豊華、璞泰来などの従来型リチウム電池負極材料メーカーは、材料開発力、製造能力、サプライチェーン基盤を活用してハードカーボン市場へ展開しています。また、聖泉集団や元力股份などは、バイオマス資源と炭素材料技術を基盤に低コストハードカーボン開発を進めています。
今後の市場競争は、原料供給能力、ハードカーボン構造制御技術、初期効率向上、大量生産能力、コスト管理、電池メーカー認証体系を中心に展開されると予想されます。ナトリウムイオン電池が蓄電システム、低速電動車、電動二輪車、産業用バックアップ電源などへ普及するにつれ、材料開発力、安定供給能力、産業チェーン連携力を持つ企業が世界のハードカーボン市場で優位性を獲得すると考えられます。

製品分類と用途構成
製品タイプ別では、ナトリウムイオン電池用ハードカーボン(Hard Carbon for Sodium-ion Battery)は主に、バイオマス系ハードカーボン、石油系ハードカーボン、樹脂系ハードカーボンに分類されます。バイオマス系ハードカーボンは、現在注目されている主要技術ルートの一つであり、ヤシ殻、木質セルロース、農業残渣、果殻などの天然バイオマス材料を炭素源として、前処理、酸化、炭化、構造制御などの工程を経て製造されます。原料の入手性が高く、低コスト化の可能性があり、環境負荷が低い点が特徴です。
また、豊富な微細孔構造と大きな層間距離を持つため、ナトリウムイオンの挿入・脱離を促進し、高いナトリウム貯蔵容量と優れたサイクル性能を実現できます。石油系ハードカーボンは、ピッチや石油コークスなどの化石資源を原料として製造され、構造制御性、品質均一性、量産製造性に優れています。そのため、大規模生産向け材料として適しています。樹脂系ハードカーボンは、フェノール樹脂やエポキシ樹脂などの高分子材料を前駆体として熱分解・炭化することで製造され、高純度化、構造調整の柔軟性、電気化学性能向上の可能性が特徴です。主に高性能電池用途での利用が期待されています。各ハードカーボン材料は、原料コスト、微細構造、初期クーロン効率、ナトリウム貯蔵容量、サイクル寿命などに違いがあり、メーカーは電池用途に応じて最適な材料技術を選択しています。
用途別では、ナトリウムイオン電池用ハードカーボンは主に動力電池と蓄電池分野で利用されています。動力電池用途には、低速電動車、電動二輪車、小型新エネルギー車、一部商用車などが含まれます。ナトリウムイオン電池は、資源の豊富さ、コスト優位性、低温性能、安全性などの特徴から、コスト重視型モビリティ分野で大きな成長可能性を持っています。ハードカーボンはナトリウムイオン電池の重要な負極材料として、高容量、高初期効率、高速充放電性能、長寿命性能を満たすことが求められます。
蓄電池分野は、ハードカーボンの重要な応用市場であり、電力網向け蓄電、再生可能エネルギー連携蓄電、産業用バックアップ電源、通信基地局蓄電、家庭用蓄電などが含まれます。動力用途と比較して、蓄電用途ではコスト、安全性、長寿命、安定運転性能がより重視されるため、低コストかつ高安定性を持つハードカーボン材料への需要が拡大しています。今後、ナトリウムイオン電池の商業化が進展するにつれて、ハードカーボン材料は動力・蓄電の両分野で応用範囲を拡大し、高性能化、低コスト化、大量生産化の方向へ発展すると予想されます。
地域別概況と市場機会
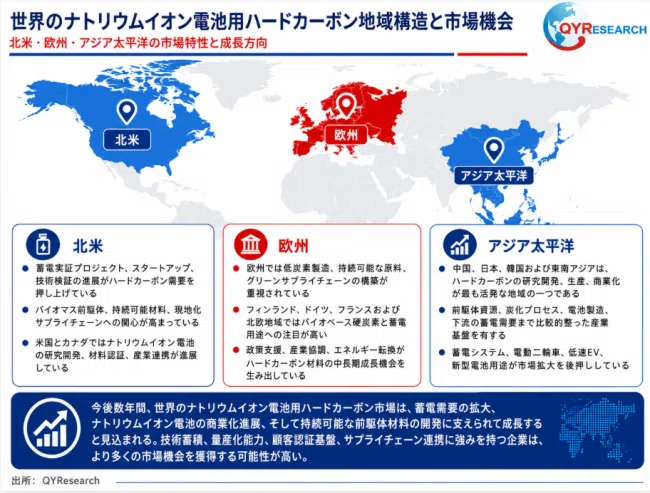
世界のナトリウムイオン電池用ハードカーボン市場は、アジア太平洋、欧州、北米の3大地域を中心に発展する市場構造を形成しています。アジア太平洋地域は、ナトリウムイオン電池向けハードカーボンの主要な生産・応用地域の一つであり、中国、日本、韓国は、成熟した新エネルギー産業チェーン、炭素材料製造能力、電池研究開発基盤、蓄電産業の発展を背景に、ハードカーボン材料の研究開発、大量生産、産業化応用において大きな優位性を持っています。
中国は、豊富なバイオマス資源、完全な新エネルギーサプライチェーン、急速に成長するナトリウムイオン電池産業、強力な材料製造能力を背景に、世界的なハードカーボン産業化の重要拠点となっています。日本は、高性能炭素材料の研究開発、精密製造技術、電池グレードハードカーボン性能の最適化に注力しており、初期クーロン効率、サイクル寿命、材料均一性の分野で高い技術力を有しています。韓国は、高度な電池産業チェーンと新エネルギー企業基盤を活用し、ナトリウムイオン電池材料技術の研究開発と商業化を推進しています。東南アジア地域では、再生可能エネルギー投資の増加、製造拠点移転、蓄電需要拡大により、将来的にハードカーボンサプライチェーンの重要な補完地域になることが期待されています。
欧州市場は、グリーンエネルギー転換、蓄電需要の増加、域内電池産業構築を主要な成長要因としています。ドイツ、フランス、英国、フィンランドなどでは、再生可能エネルギー産業の発展、電池製造の域内化、持続可能なエネルギーシステム構築が進められており、低コストかつ高安全性を持つナトリウムイオン電池技術への関心が高まっています。欧州企業は、環境配慮型炭素源の活用、グリーン製造プロセス、安定したサプライチェーン、高性能ハードカーボン材料の開発を重視しています。特にバイオマス由来ハードカーボンや低炭素製造技術は重要な発展方向となっています。欧州におけるリチウム資源依存低減、エネルギー自立性向上、大規模蓄電需要の拡大に伴い、ナトリウムイオン電池用ハードカーボンは、電力網蓄電、産業用バックアップ電源、再生可能エネルギー用途などで大きな市場機会を持っています。
北米市場は主に米国とカナダによって形成され、蓄電市場の拡大、電池技術革新、再生可能エネルギーインフラ整備によって成長しています。米国は、材料研究、科学技術開発、新エネルギー企業基盤に強みを持ち、ハードカーボンの構造設計、製造プロセス最適化、高性能電池用途開発において競争力を有しています。米国がクリーンエネルギーサプライチェーンの国内化を推進する中、ナトリウムイオン電池はリチウムイオン電池を補完する重要技術として、定置型蓄電、低コスト電動車、通信バックアップ電源、産業用エネルギー管理分野でさらなる普及が期待されています。
今後のナトリウムイオン電池用ハードカーボン市場の機会は、主に3つの方向に集中しています。第一に、アジア太平洋地域における新エネルギー産業拡大、蓄電市場成長、ナトリウムイオン電池量産化による材料需要増加です。第二に、欧米市場におけるエネルギー安全保障、グリーン転換、国内電池産業構築による高性能ハードカーボン需要の拡大です。第三に、材料技術革新による新たな価値創出であり、高初期効率ハードカーボン、環境配慮型バイオマスハードカーボン、低コスト量産技術、高速充電対応材料、蓄電・電動車など用途別カスタム材料の開発が成長分野となります。世界的なエネルギー構造転換とナトリウムイオン電池商業化の進展により、ハードカーボン産業は今後、高性能化、環境対応、量産化、グローバル化の方向へ発展すると予想されます。
川上・川下産業チェーンの分析
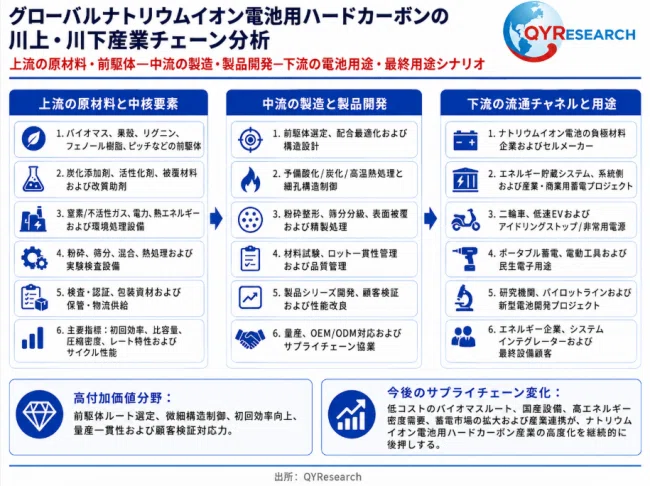
ナトリウムイオン電池用ハードカーボンの産業チェーンにおける川上分野は、主に炭素源材料、前駆体材料、化学試薬、生産補助材料、製造設備などで構成されています。炭素源材料はハードカーボン製造の基盤となる重要材料であり、主にバイオマス材料(ヤシ殻、木質セルロース、農業残渣、果殻など)、樹脂材料(フェノール樹脂、エポキシ樹脂など)、ピッチ系材料、石炭系材料、有機高分子材料などが使用されます。これらの炭素源は、前処理、精製、架橋、予備酸化、炭化などの工程を経て、無秩序な層状構造と豊富な細孔構造を持つハードカーボン材料へ加工されます。
その他の川上材料には、酸・アルカリ処理剤、触媒、改質剤、コーティング材料、保護ガス(窒素、アルゴンなど)、炭化炉、焼成設備、粉砕設備、分級設備、検査装置などが含まれます。上流材料の純度、構造安定性、供給コスト、加工均一性は、ハードカーボンの初回クーロン効率、ナトリウム貯蔵容量、レート性能、サイクル寿命に大きく影響します。
中流分野は、ハードカーボン材料の研究開発、前駆体製造、炭化処理、構造制御、表面改質、粉体加工、分級、性能評価、電池グレード材料製造などで構成されています。製造工程には、原料選定、不純物除去、乾燥処理、予備酸化、熱処理、高温炭化、細孔構造調整、表面コーティング、粒子成形、磁性異物除去、包装、品質検査などが含まれます。
一部企業は、ハードカーボン配合設計、電池メーカーとの共同評価、用途別材料開発、大量供給サービスも提供しています。ハードカーボンの性能は、細孔構造、層間距離、欠陥密度、表面官能基、粒子形状などによって決定されます。そのため、材料設計能力、製造プロセス制御、電気化学評価能力が重要な競争要素となります。高性能ハードカーボン材料には、高いナトリウム貯蔵容量、高初期効率、高速充放電性能、長期サイクル安定性の両立が求められ、ナトリウムイオン電池の実用化における重要技術となっています。
川下分野は、ナトリウムイオン電池メーカー、蓄電システムインテグレーター、新エネルギー設備企業、最終応用市場などで構成されています。ハードカーボンはナトリウムイオン電池の主要負極材料として、低速電動車、電動二輪車、定置型蓄電システム、家庭用蓄電、電力網調整、通信基地局バックアップ電源、一部の新エネルギー車用途などに利用されています。再生可能エネルギー貯蔵需要の増加やリチウム資源価格変動を背景に、ナトリウムイオン電池は資源の豊富さ、低コスト性、安全性の高さから、リチウムイオン電池を補完する重要な技術ルートとして注目されています。産業チェーンの価値は、ハードカーボン構造設計、大量生産技術、電気化学性能最適化、安定供給能力、顧客認証体系などに集中しています。
一般的なハードカーボン製品では、原料コスト、生産効率、品質均一性が主要競争要素となり、電池グレード高性能材料では、初期効率、容量維持率、急速充電性能、サイクル寿命、低温性能、正極材料との適合性が技術的障壁となります。今後のサプライチェーンは、原料多様化、高性能化、大規模生産、国産化の方向へ発展すると予想されます。上流企業はバイオマス炭素源、環境配慮型製造技術、低コスト原料活用を強化し、製造企業は連続生産、スマート製造、品質管理能力を向上させ、電池企業は材料体系最適化、産業連携、大規模導入によってナトリウムイオン電池用ハードカーボン市場の成長を促進すると考えられます。
◇レポートの詳細内容・無料サンプルお申込みはこちら
https://www.qyresearch.co.jp/customized
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。
【本件に関するお問い合わせ先】
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com

