衛星搭載レーザー通信端末の世界市場規模、シェア、動向分析調査レポート2026-2032
2026年衛星搭載レーザー通信端末市場:LEOコンステレーション量産化と宇宙光ネットワークの成長機会
■市場規模と成長性
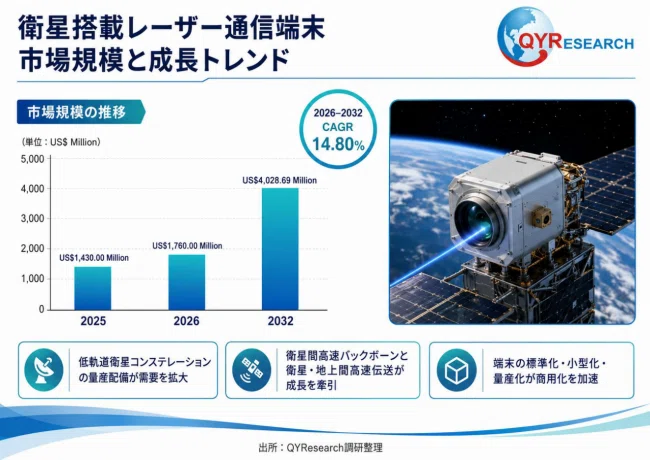
衛星搭載レーザー通信端末、LEOコンステレーション、衛星間光通信、宇宙光ネットワークが市場を牽引する主要キーワードとなる。QYResearchの初期調査によると、世界市場は2025年に1,430.00百万米ドル、2026年に1,760.00百万米ドルと推定され、2032年には4,028.69百万米ドルへ拡大する見通しである。2026~2032年のCAGRは約14.80%と予測される。対象には完成端末、独立型光通信ペイロード、制御・通信処理モジュール、および直接関連する統合・検証サービスが含まれる。
■市場は「実証」から「量産・ネットワーク化」へ
衛星搭載レーザー通信端末は、狭い発散角を持つレーザービームによって衛星間、または衛星・地上光学ノード間に高速・低遅延リンクを形成する宇宙光通信装置である。光学ヘッド、レーザー送受信部、モデム、捕捉・追尾・指向(ATP)システム、精密駆動機構、通信処理装置、電源、熱・構造部品、飛行ソフトウェアなどから構成される。市場は技術実証や個別ミッション向け開発から、LEOコンステレーションの標準化・量産調達・ネットワーク運用へ移行している。
■衛星間光通信が高速バックボーン需要を創出
衛星間レーザー通信は、衛星群内に高速バックボーンを形成し、地上局の可視時間への依存を軽減できる。高解像度地球観測、気象観測、科学観測などでデータ生成量が増加するなか、軌道上での高速中継と大容量ダウンリンクの重要性が高まっている。今後は商用通信コンステレーション、政府・防衛衛星、地球観測衛星群、MEO・GEO中継ノード、マルチオービットネットワーク、深宇宙通信が主要な需要源となる。
■2026年は標準化・量産化が重要テーマ
直近6カ月では、宇宙光通信を単一端末の性能競争ではなく、衛星コンステレーション全体のネットワーク性能として捉える動きが強まっている。欧州ではESAがHydRONなど次世代光ネットワーク構想を進め、2026年1月にはHydRON Phase 2の契約が公表された。 米国でも商用衛星通信と政府ネットワークの相互運用性が重視されており、端末には高速化だけでなく、低質量・低消費電力、迅速な捕捉、長期運用、標準インターフェースが求められる。
■競争環境は高い参入障壁が特徴
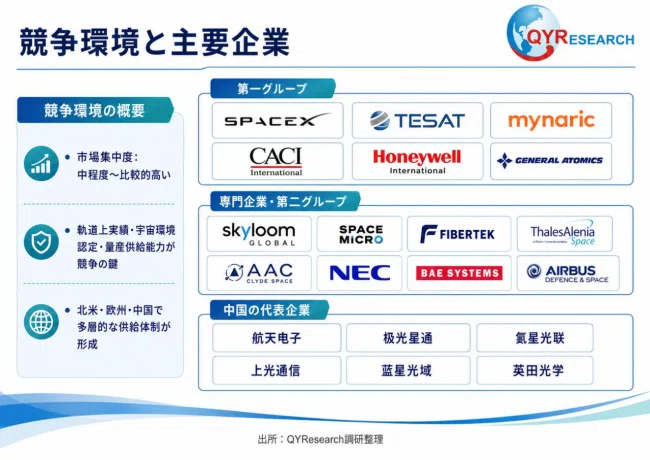
市場ではSpaceX、TESAT、Mynaric、CACI International、Honeywell International、General Atomicsなどが主要企業群を形成する。SpaceXはコンステレーション運営と端末開発を統合した事業モデルを持ち、TESATはSCOTシリーズと量産体制、CACIはSA Photonicsを通じた光通信能力を展開する。HoneywellはLEO・MEO・GEO向けLCT100Yを展開し、General Atomicsも政府向け高信頼光通信技術を有する。
■専門企業と中国企業の競争力も上昇
Skyloom Global、Space Micro、Fibertek、Thales Alenia Space、AAC Clyde Space、NEC、BAE Systemsなども重要なプレイヤーとなる。中国ではChina Aerospace Times Electronics、Laser Starcom、Helios Laser Communications、Shanghai Laser & Optics Century、Laser Link、Yingtian Opticsなどが競争する。中国市場では、試作・単独衛星による実証から、標準モジュール、量産ライン、主要部品の国産化、軌道上ネットワークへ競争軸が移っている。
■リンク形態によって技術課題が異なる
衛星間レーザー通信端末は長距離捕捉、連続追尾、低遅延伝送、相互運用性が重要となる。衛星・地上間端末では、雲、大気乱流、地上局配置、リンク可能時間が性能を左右する。ハイブリッド型端末は両方のリンクに対応し、マルチオービット中継や動的ルーティングへの適用が期待される。特にATPシステムの高精度化は、端末性能を左右する中核技術である。
■LEO・小型衛星向け製品が成長を牽引
LEOコンステレーション向け端末では、低質量、低消費電力、短い捕捉時間、標準インターフェース、量産性が重視される。小型衛星ではプラグアンドプレイ統合、中高軌道では高光学利得と長寿命、深宇宙ミッションでは高感度と高度なリンク設計が必要となる。今後は標準化LEO端末、マルチオービット対応製品、100Gbps級以上の端末、衛星間・地上間一体型端末が有望である。
■北米・欧州・中国で市場構造が異なる
北米は商用コンステレーションと政府・防衛需要の双方が強く、量産性と強靭通信が競争軸となる。欧州では高信頼ペイロード、マルチオービット光ネットワーク、小型衛星向け端末が発展している。中国では衛星インターネット、地球観測、政府宇宙プロジェクトを背景に国内端末の軌道上検証と量産化が進む。日本ではNECなどが光データ中継衛星・地球観測分野で蓄積した技術・運用実績を競争基盤としている。
■上流部品から端末統合まで高い技術障壁
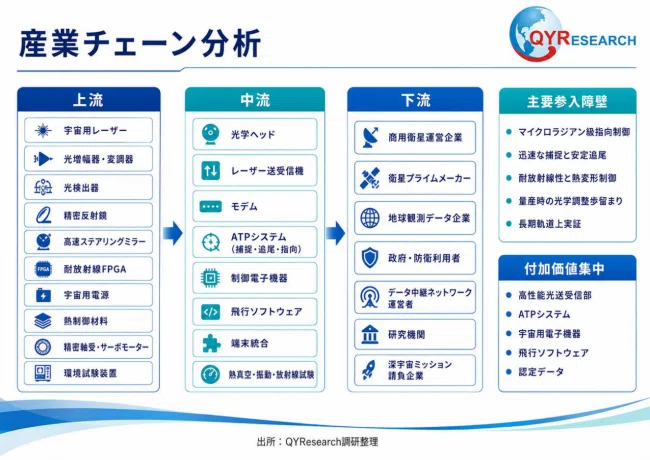
上流には宇宙用レーザー、光増幅器、変調器、光検出器、精密反射鏡、高速ステアリングミラー、耐放射線FPGA、宇宙用電源、熱制御材料などがある。中流では光学ヘッド、レーザー送受信機、モデム、ATP、制御電子機器、飛行ソフトウェアの統合に加え、熱真空、振動・衝撃、放射線、リンク試験、衛星統合を実施する。特にマイクロラジアン級指向制御、熱変形、耐放射線性、光学調整歩留まりが量産化における重要課題となる。
■今後は「端末」から「ネットワークノード」へ
今後の市場では、伝送速度の向上だけでなく、質量・消費電力・コスト削減、自律運用、相互運用性が重要になる。光集積、コヒーレント通信、インテリジェントビーム制御、軌道上ルーティング、ソフトウェア定義光ネットワーク、分散型光学地上局などが主要技術となる。最終的には、衛星搭載レーザー通信端末は単独の通信機器から、マルチオービット宇宙光ネットワークを構成する標準化ノードへ進化するとみられる。量産能力、軌道上実績、標準適合性、部品供給力、グローバル納入体制を兼ね備えた企業が、中長期的な市場成長を取り込む可能性が高い。
◇レポートの詳細内容・無料サンプルお申込みはこちら
https://www.qyresearch.co.jp/customized
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。
【本件に関するお問い合わせ先】
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当japan@qyresearch.com

