RF電源市場分析レポート:2026年2375百万米ドル規模、成長率6.76%推移
RF電源は「プロセス制御プラットフォーム化」のサイクルへ
半導体、多周波協調が業界の成長と競争ロジックを再構築
要点
RF電源は、従来の「安定したRF出力を供給する」装置から、プラズマ生成、エネルギー制御、プロセス安定性に直接関与する中核ノードへと進化している。先端ロジック、DRAM、3D NAND、先端パッケージング、複雑な薄膜プロセスの進展に伴い、エッチング、成膜、洗浄などの工程数が増加し、マルチチャンバー装置や多系統RF構成の採用も広がっている。業界の成長ロジックは、単純な「設備増設」から「装置台数の増加 × 1台当たりRF搭載数の増加 × 高性能製品の付加価値上昇」へ移行しつつある。
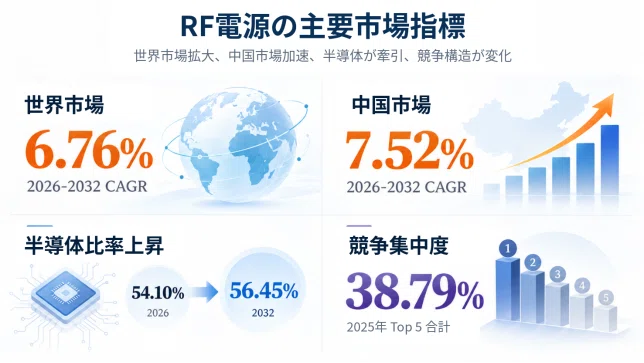
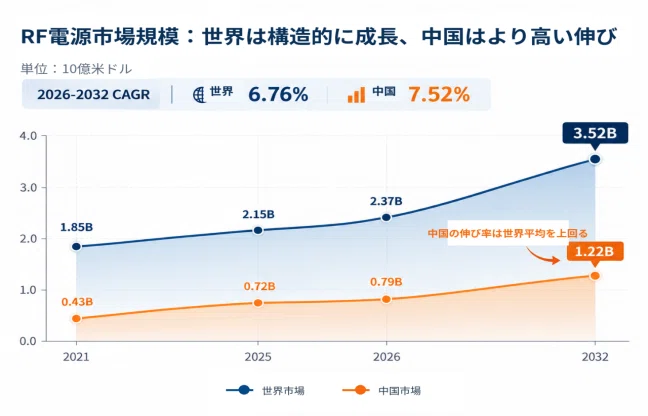
2026年の世界RF電源市場は約23.75億米ドル、2032年には35.16億米ドルに達する見通しで、2026~2032年のCAGRは約6.76%。同期間の中国市場CAGRは約7.52%と、世界平均を上回る。
需要構造では、半導体がRF電源の最大の価値成長エンジンとなっている。2026年の半導体用途は世界売上の約54.10%を占め、2032年には56.45%へ上昇する見通し。背景はファブ投資だけでなく、先端プロセスがプラズマ密度、イオンエネルギー、波形、パルス状態、動的負荷応答に高い精度を求め、多周波協調、多段パルス、高速周波数チューニング、クローズドループ制御の重要性が高まっていることにある。13.56MHzは引き続き中核的な標準周波数で、27.12MHz、40.68MHzなど高周波帯の価値シェアも上昇し、技術は「単周波・連続波・独立電源」から「多周波・パルス化・デジタル化・協調制御」へ進む。
世界市場には多くの企業が参入し、2025年の上位5社の売上シェア合計は約38.79%。ただし、先端エッチング、薄膜成膜、主要装置OEMプラットフォームでは、技術と顧客資源の集中度は実質的により高い。競争軸も、定格出力・基礎効率・単体価格から、複雑負荷下の動的制御、長期信頼性、量産一貫性、マッチャー協調、データ収集、顧客プロセス適合力へ移る。
中国市場では構造変化が進む。中国製RF電源は、修理・置換、成熟プロセス、汎用プラズマ用途から、装置メーカーの設計採用と量産搭載へ移行しつつある。国産化の本質も「輸入電源の置換」ではなく、装置プラットフォームの定義に参加し、エッチング、成膜、洗浄装置と周波数、出力、通信、パルス、マッチング方式を共同設計することへ変わっている。今後の価値増分は、半導体プロセス高度化、中国製装置の拡大、「電源+マッチャー+センサー+制御+ソフトウェア」のプラットフォーム化から生まれ、業界はプロセス制御能力を中核とする新たな価値向上局面へ入る。
1.1 「RFパワー源」から「プラズマ制御ノード」へ:業界の価値領域が拡大
要点
RF電源の中核価値は、「チャンバーへ電力を送る」ことから、「動的負荷下でプロセスエネルギーを安定・高速・再現性高く制御する」ことへ移行し、単なる電気部品から重要なプロセス制御部品へ進化している。
RF電源(RF Power Supply / RF Generator)は、入力電力を所定のRF周波数・出力レベルの高周波交流へ変換し、プロセスに応じて出力、周波数、位相、パルス、波形を制御する。プラズマ装置ではRFパワーをRFケーブルとインピーダンスマッチングネットワーク経由でチャンバーへ供給するが、プラズマインピーダンスはガス、圧力、温度、工程、プラズマ状態で常に変動するため、反射電力を抑えつつ負荷へ安定結合する必要がある。先端エッチング、PECVD/PEALD、PVDでは「出力できる」だけでは不十分で、複雑な動的負荷下で制御精度、応答速度、再現性を維持できるかが高性能装置への採用を左右する。
この変化はRF電源1台当たりの価値を押し上げる。従来の連続波・固定周波数製品は安定給電が中心だったが、高性能製品にはPulsed RF、多段パルス、多周波協調、周波数チューニング、位相同期、高速出力応答、デジタル通信が求められる。周波数別チャネルでプラズマ密度、イオンエネルギー、基板バイアスを分担制御する構成も増えている。その結果、RF電源はマッチャー、チャンバー、センサー、装置コントローラと高速連携し、評価軸も定格出力、効率、価格から、プロセス結果、保護機能、データ収集、長期信頼性へ広がる。
RF電源は標準化された産業用電源の単純な延長ではない。サプライヤーには、パワーエレクトロニクス、RF増幅、デジタル制御、高速サンプリング、EMC、熱設計に加え、装置ごとの負荷特性、通信インターフェース、プロセスウィンドウへの理解が必要となる。特に半導体では、装置メーカー評価、最終プロセス検証、長期量産評価を通過する必要があり、いったん装置BOMに採用され安定稼働実績ができると、小幅な価格差だけで供給元が頻繁に変わることは少ない。高性能領域は「技術プラットフォーム+アプリケーションエンジニアリング+検証データ+サービスネットワーク」の総合力競争である。
1.2 市場規模:構造的成長は明確だが、装置投資サイクルは無視できない
要点
世界市場は中位一桁台以上の構造的成長を維持し、中国(台湾を含む)はより高い成長率を示す。ただし、半導体、ディスプレイ、太陽光発電の設備投資サイクルにより年次変動は残る。
販売台数だけでなく、売上構造が重要である。先端プロセスではエッチング、成膜、洗浄などのプラズマ工程が増え、マルチチャンバー装置と多系統RFチャネルにより1台当たり搭載密度も上昇する。加えて、多周波、パルス、デジタル制御対応品は基礎的な連続波電源より高付加価値であり、市場売上は「数量」と「製品構成の高度化」の両方で成長する。
ただし、すべての年・用途が同時に伸びるわけではない。半導体装置投資はファブ増設、技術ノード、メモリサイクル、先端パッケージング投資の影響を受け、太陽光発電装置は技術方式と生産能力サイクルの影響がより大きい。ディスプレイ市場は全体として成熟している。下流サイクルのずれは一定の緩衝効果を持つ一方、RF電源メーカーには顧客構成、在庫、生産能力、キャッシュフローの管理が必要となる。増産、認証、在庫積み増し、研究開発投資は売上に先行するため、市場拡大が全企業の利益成長に直結するとは限らない。
1.3 周波数構成:13.56MHzが基盤を維持、27.12/40.68MHzの伸びがより高い
要点
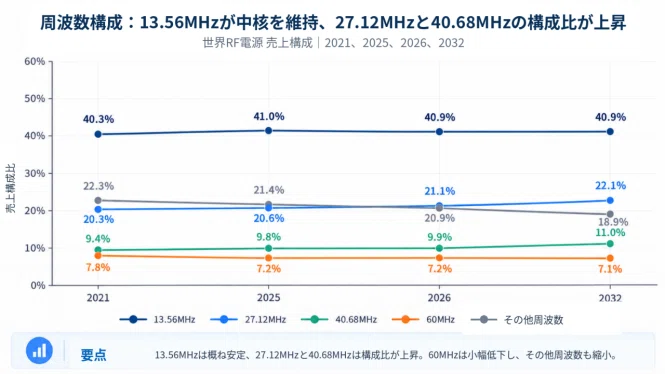
今後は、ある一つの周波数が別の周波数を置き換えるのではなく、「標準周波数の長期存続+高周波帯のウェイト上昇+多周波協調の深化」が並行して進む。
13.56MHzは引き続き世界のRF電源で最も重要な標準周波数である。売上構成比は2021年約40.28%、2025年約41.04%、2026年約40.85%で、2032年も約40.89%と見込まれる。これは、半導体エッチング、PECVD/PEALD、PVD、ディスプレイ、薄膜成膜、産業用プラズマで幅広い互換性を持つことを反映している。一方、27.12MHzと40.68MHzの売上構成比は継続的に上昇し、27.12MHzは2026年の21.12%から2032年の22.11%へ、40.68MHzは9.89%から11.03%へ拡大する見通しである。2026~2032年のCAGRはそれぞれ約7.58%、8.72%で、いずれも市場全体を上回る。
構造変化の背景はプロセス制御自由度の向上にある。高周波は一般にプラズマ結合効率と動的応答を高めやすく、低周波バイアスと組み合わせた二周波・多周波構成で、プラズマ密度とイオンエネルギーを比較的独立に制御しやすい。重要なのは特定の「勝者周波数」に賭けることではなく、周波数横断プラットフォーム、同期制御、高速周波数チューニング、位相制御、マッチング協調を構築すること。製品ラインが広いほど、単一機種の要求対応にとどまらず、装置OEMと次世代プロセスプラットフォームを共同定義しやすい。
1.4 用途別構成:半導体が価値上限を決め、産業用途が需要の基盤を形成
要点
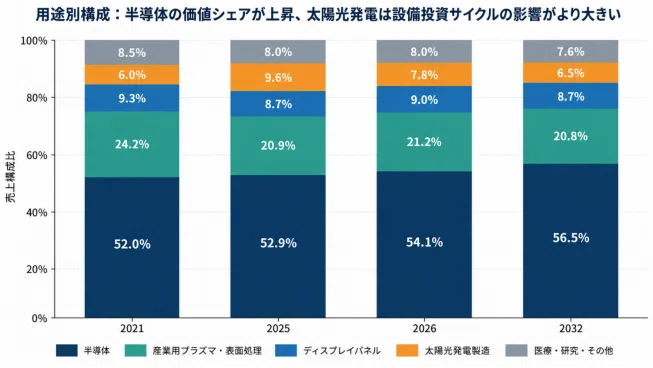
半導体はRF電源の最大の高付加価値市場で、価値集中度も上昇中。産業用プラズマは安定需要を支え、太陽光発電製造は設備投資サイクルの影響をより強く受ける。
世界の半導体用途の売上構成比は、2021年の51.95%から2025年52.89%、2026年54.10%へ上昇し、2032年には56.45%に達する見通しである。2026~2032年のCAGRは約7.52%。これはAI、先端ロジック、DRAM、3D NANDなどの最終需要がファブ投資を押し上げるだけでなく、三次元デバイス構造と複雑な材料系がエッチング、成膜、洗浄工程を増加させ、マルチチャンバー装置の普及と、1チャンバー当たり2系統以上の異なる周波数のRF電源搭載を促しているためである。すなわち、半導体向けRF電源需要の拡大は、「装置台数、プロセス工程数、RFチャネル数、製品グレード」が同時に上昇することで生じる。
産業用プラズマ・表面処理は2026年に売上の約21.20%を占め、2032年も約20.81%を維持する見通し。真空コーティング、表面活性化、材料改質、洗浄、RF加熱など幅広い用途を持ち、安定した需要基盤となる。ディスプレイパネルは投資強度が成熟しているが、OLED、新型ディスプレイ、既存装置更新の需要は残る。太陽光発電製造は2025年約9.63%から2026年7.76%、2032年約6.45%へ低下し、2026~2032年CAGRは約3.52%と市場全体を下回る。高効率セル技術によるPECVD需要は続くが、短中期は設備投資サイクルの影響が大きい。
1.5 地域別構成:中国は高いシェアを維持、アジア製造集積地への需要集中が進む
要点
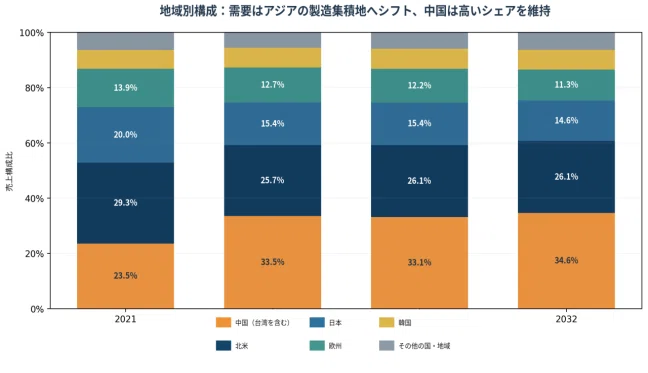
世界のRF電源需要はアジアの先端製造集積地へ集中し、中国(台湾を含む)は最大級の単一地域市場となっている。一方、北米や日本は高性能装置、プロセス、顧客エコシステムで依然重要である。
中国(台湾を含む)の世界売上シェアは、2021年の23.52%から2025年33.47%、2026年約33.12%へ上昇し、2032年には34.57%に達する見通しである。同期間、北米は世界売上の4分の1を超えるシェアを維持する。日本は2021年比でシェアが低下するものの、半導体、ディスプレイ、真空装置の重要な産業基盤を持ち、韓国もメモリを中心とする半導体製造需要を安定して維持する。東南アジアとインドの絶対規模はなお小さいが、2026~2032年の売上CAGRはそれぞれ約8.37%、15.62%で、先端製造能力の域外展開や新規プロジェクト建設による低基数からの成長を示している。
地域化は競争方法も変える。RF電源は現場アプリケーションエンジニアリング、スペアパーツ、故障診断、修理、顧客トレーニングへの依存度が高く、越境出荷だけで高要求顧客を長期支援するのは難しい。今後は「グローバル技術プラットフォーム+地域製造・サービス」のネットワーク型構造が進み、中核R&Dと製品基盤はグローバル連携、生産・備品・修理・アプリケーション対応は顧客集積地へ近づく。中国企業が東南アジアやインドへ進出する現実的な経路も、RF電源の単独販売より、検証済みの中国製エッチング、成膜、洗浄、太陽光発電、真空装置とともに海外案件へ入る形となる。
1.6 競争構造:Top 5は38.79%にとどまるが、先端プロセスの集中度は大幅に高い
要点
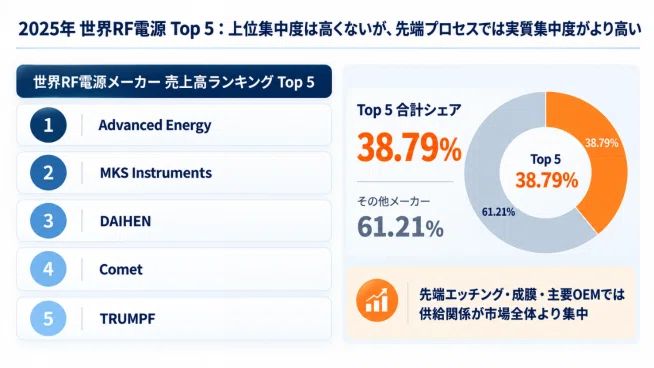
市場全体の上位集中度は極端に高くないが、先端エッチング、薄膜成膜、主要OEMプラットフォームの供給構造はより集中している。市場全体のシェアだけで高性能分野の競争強度は判断できない。
2025年の世界RF電源Top 5はAdvanced Energy、MKS Instruments、DAIHEN、Comet、TRUMPFで、5社合計の売上シェアは約38.79%。市場全体では6割超がその他企業に分散し、周波数、出力、用途、地域が細分化された市場特性を示す。ただし、高性能半導体向けRF電源は完全な標準品市場ではない。主要企業は長期の装置搭載実績、制御アルゴリズム、周波数横断の製品プラットフォーム、装置OEMとの協業、グローバルなアプリケーションサービス網を持ち、主要エッチング・成膜プラットフォームへの採用には厳格で長期の検証が必要となる。
市場競争は二層で捉える必要がある。標準化度の高い産業用途、一部ディスプレイ、太陽光発電、成熟プロセスでは、中国系・専門特化メーカーの参入余地が大きい。一方、高性能プロセスでは、RFパワーエレクトロニクスとプロセス知識、装置適合データ、量産一貫性、長期信頼性、設計採用、現場サービスが壁となる。試作機が定格仕様を満たしても安定量産できるとは限らず、大量の装置稼働データ、顧客横断の問題解決実績、長年の信頼性記録が最も模倣しにくい。
1.7 国産化は第2段階へ:「置き換え可能」から「OEMと長期量産できる」へ
要点
中国製RF電源の中核機会は、修理・置換、価格代替、成熟用途から、装置メーカーの設計採用とプラットフォーム型搭載へ移っている。この段階では、国産化比率そのものよりも、安定した量産供給能力が重視される。
恒运昌、华丞电子、上海伊恩埃、广能达、英杰电气、佛仪科技、神州半导体などの中国企業は、周波数、出力、用途のカバレッジを拡大しながら、半導体装置メーカーの設計採用と量産供給体制へ徐々に参入している。中国企業にとって、OEM設計採用の戦略的価値は、一過性の置換販売よりはるかに大きい。装置開発段階から周波数、出力、通信プロトコル、パルス制御、マッチング方式を共同で定義し、完成装置として最終プロセス検証を通過できれば、その後の新規装置、スペアパーツ、保守、アップグレード、現場置換需要を継続的に獲得できる。
サプライチェーン安全保障とセカンドソース戦略は中国製品の検証を加速しているが、顧客基準が下がったわけではない。評価軸は「国産化できるか」から、性能一貫性、複雑負荷応答、量産歩留まり、長期信頼性、現場支援、ソフトウェア管理へ移る。国産化率上昇を高性能領域の差が解消したことと同一視はできず、高速クローズドループ、多段パルス、動的負荷安定化、デジタルセンシング、アルゴリズム協調、グローバルサービスでは継続的な蓄積が必要である。分岐点は「製品が使える」段階から「プラットフォームとして長期安定量産できる」段階へ進み、さらにOEMと先端プロセスを共同開発できるかにある。
1.8 結語:RF電源の本質的な進化は、「電源製品」から「プロセスエコシステム」への移行
▪ 平移式チップ試験分選機の構造と技術的優位性
平移式チップ試験分選機は、サーボモーターやリニアモーターによって検査対象を直線軌道上で移動させ、ロード、予熱・温度調整、電気特性検査、外観確認、分選排出を実施する。重力式やタレット式の分選機と比較すると、搬送中のパッケージ姿勢を安定させやすく、大型パッケージや多端子デバイスにも対応しやすい。また、複数の検査位置や処理工程を柔軟に配置できるため、アナログIC、ミックスドシグナルIC、パワー半導体など、検査条件の調整が重要な製品に適している。
一方、超高速処理が求められる小型パッケージの量産分野では、タレット式が優位となる場合もある。そのため、平移式チップ試験分選機の競争力は、単純な処理速度だけでは決まらない。温度制御の精度、搬送時の位置決め安定性、検査ソケットとの接続精度、段取り替えの容易さなど、製品特性に応じた総合性能が重要となる。
▪ 平移式チップ試験分選機の市場規模と収益構造
2024年の平移式チップ試験分選機の世界生産台数は約9,392台、生産能力は年間13,000台で、平均市場価格は1台当たり約117.64千米ドルだった。中価格帯の汎用機種の粗利益率は25~35%、高付加価値プラットフォームでは35~45%に達する。製造コストでは、機構部品、駆動・制御系、温度制御装置、治具などの材料費が総コストの55~70%を占め、組立・調整、現地設置、受入検査、操作訓練には約10~15%が必要となる。したがって、平移式チップ試験分選機の収益性を高めるには、装置価格だけでなく、部品調達、組立効率、保守対応を含めたコスト管理が重要である。
▪ 平移式チップ試験分選機の自動化と今後の成長機会
技術面では、複数温度帯への対応と並列検査能力の向上が重要な開発方向となっている。低温・常温・高温の三温度試験や複数ソケットによる同時検査は、車載用・産業用半導体の信頼性評価に有効である。また、検査対象の多品種化と小ロット化に対応するため、交換式治具や共通キャリアを採用し、段取り替えを短縮する設計も求められる。2026年6月16日には、情報処理推進機構が車載半導体の安定調達に向けたデータ連携ガイドラインを公開した。品質情報や供給情報の連携が重視されるなか、検査結果を製造実行システムや歩留まり分析基盤に接続し、ロット追跡や分選条件の管理を高度化することも重要となる。
市場の供給網は、精密機械部品、リニアモーター、制御装置、産業用コンピューター、試験インターフェース、画像センサー、温度制御部品などの上流から、装置メーカーを経て、集積デバイスメーカーや半導体組立・検査受託企業へとつながる。最終的な需要は、民生電子機器、自動車、産業用電源、新エネルギー、データセンターなど幅広い分野に及ぶ。今後は、装置の柔軟性と検査精度を両立し、既存の自動試験装置や生産管理システムと円滑に連携できるメーカーが、平移式チップ試験分選機市場で競争優位を築くと考えられる。
本記事は、QY Researchが発行したレポート「RF電源―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」 を紹介しています。
◇レポートの詳細内容・無料サンプルお申込みはこちら
https://www.qyresearch.co.jp/reports/1623331/rf-power-supply
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。
【本件に関するお問い合わせ先】
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com

