グリッドシミュレーター市場戦略レポート2026:競合状況、成長要因、投資リスク
「プログラマブル交流電源」から「制御可能な等価系統」へ
中国グリッドシミュレーター市場は、高出力・双方向回生・PHILが牽引する新たな段階へ
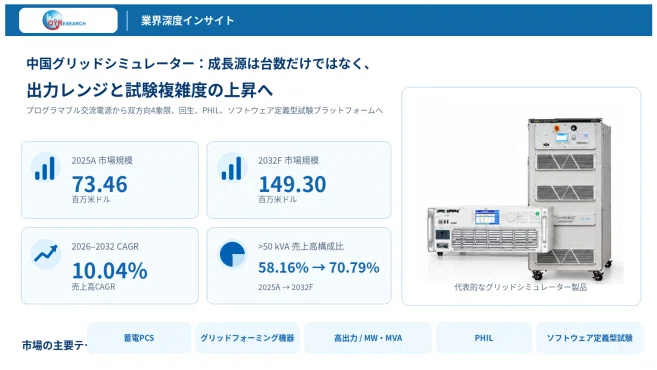
グリッドシミュレーターは、「プログラマブル交流電源の高機能版」から、再生可能エネルギー、パワーエレクトロニクス、新型電力システムの研究開発を支える重要な基盤設備へと進化している。その価値は安定した交流電力を供給することだけではない。
被試験機器側で電圧ディップ/電圧上昇、LVRT/HVRT、周波数偏差、位相跳躍、三相不平衡、高調波/間高調波、弱系統、複雑な動的相互作用を能動的に再現し、さらにリアルタイムデジタルシミュレーションプラットフォームと連携してPHIL(Power Hardware-in-the-Loop、パワーハードウェア・イン・ザ・ループ)の閉ループ環境を構築することが求められる。蓄電PCS、グリッドフォーミングコンバータ、V2G、データセンター向け重要電源など、被試験対象が複雑化するにつれ、グリッドシミュレーターは単体計測器から「パワーハードウェア+デジタル制御+試験ソフトウェア+システムエンジニアリング」を統合したプラットフォーム型製品へ移行している。
市場面では、中国本土のグリッドシミュレーター市場はなお拡大局面にあるが、今後より重要なのは単純な台数増ではなく構造変化である。報告によれば、2026–2032年の市場売上高CAGRは約10.04%と予測され、50 kVA超製品の売上高構成比は大きく上昇し、蓄電/PCSが最大の用途分野へ移行する見込みである。競争軸も同時に高度化している。
2025年、ハードウェア売上高ベースのTop 5合計シェアは約67.97%で、上位は中国系サプライヤーが中心。一方、海外メーカーは高精度、高ダイナミック制御、リアルタイムインターフェース、PHIL、グローバルな検証体系などで蓄積を有する。業界の主線は「試験装置を増やす」ことから「より高出力、より複雑な運転条件、より強いソフトウェア、より重いエンジニアリング納入」へ移りつつあり、今後の差別化は複雑なプロジェクト能力を再現可能なプラットフォーム能力に落とし込めるかどうかに左右される。
1.1 市場拡大は続くが、成長速度よりも「成長の質」が重要
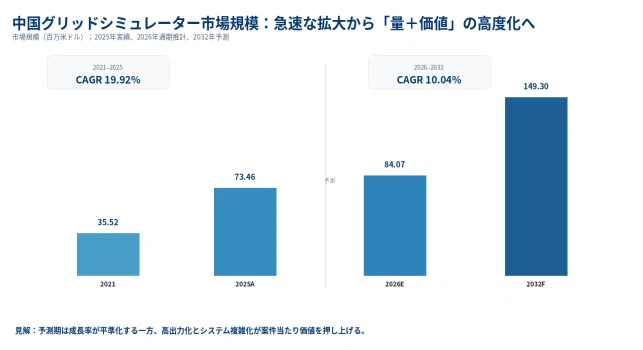
見解:予測期間も市場はおおむね二桁近い成長を維持するが、業界は初期の急速な拡大局面から「規模拡大と価値構成の上方シフトが並行する」段階へ移行している。
中国本土の最終使用地ベースでみると、グリッドシミュレーター市場規模は2021年の約35.52百万米ドルから2025年の約73.46百万米ドルへ拡大し、2026年通期推計は約84.07百万米ドル、2032年には149.30百万米ドルに達する見通しである。売上高CAGRは2021–2025年が約19.92%、2026–2032年が約10.04%。成長率の平準化は需要ロジックの弱体化を意味するのではなく、市場が「カテゴリー浸透+再エネ拡大」から「構造高度化+システム価値向上」へ移行していることを示す。
この変化がサプライヤーに意味するのは、中小出力の標準機を販売台数だけで伸ばしても、次の価値増分を十分に取り込めないということだ。蓄電、グリッドフォーミング機器、データセンター、大型再エネ試験プラットフォームでは、高出力化、多台数並列、中圧接続、エネルギー回生、複雑な故障条件、自動試験システムなどの構成がより求められる。単体装置/システムのエンジニアリング複雑度が高まることで、市場売上高は「標準機台数」の増加以上の伸びを実現し得る。
一方、グリッドシミュレーターは本質的に研究開発試験・エンジニアリング検証向けの資本設備である。大型研究所、認証プラットフォーム、MW/MVA級システムの調達は、顧客予算、R&Dプロジェクトの承認、ラボ拡張、検収サイクルに左右され、受注の発生は連続的・線形ではない。したがって、業界成長は民生電子機器のような高頻度リピート購入のロジックではなく、案件パイプライン、出力レンジ、システム構成、顧客のR&D投資を重視して捉える必要がある。
1.2 製品構成は高出力側へ:50 kVA超が価値シフトの中核レンジに
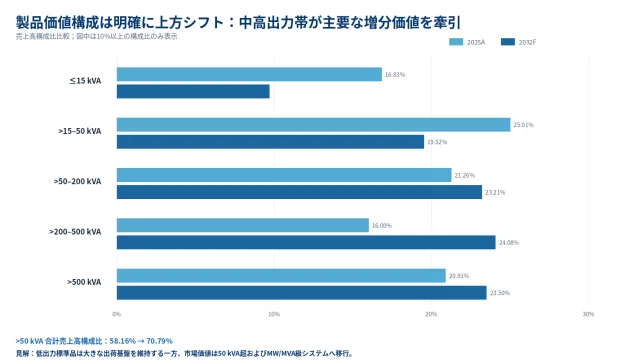
見解:グリッドシミュレーターの構造高度化は、単に「出力を大きくする」ことではない。出力レンジが上がるほど、制御、保護、熱管理、並列運転、配電、現地エンジニアリングの重要性が同時に高まる。
2025年、50 kVA超の各出力帯を合計した売上高構成比は約58.16%で、2032年には70.79%まで上昇する見込みである。≤15 kVA製品は引き続き大きな出荷基盤を維持するものの、売上高構成比は10%未満まで低下する見通し。一方、50–200 kVA、200–500 kVA、>500 kVAの価値ウェイトは継続的に上昇する。低出力製品は研究室R&D、アルゴリズム検証、標準化試験の重要な入口であり続けるが、業界売上高の増分をより多く担うのは中高出力およびMW/MVA級システムになる。
出力が上がるほど、製品の「計測器属性」は弱まり、「システム属性」が強まる。15–50 kVAは標準ラック型やモジュール型製品で対応しやすいが、50–200 kVAに入ると、連続回生、熱管理、モジュール並列、自動試験、配電条件の重要性が明確に高まる。200 kVA超、特にMW/MVA級では、多モジュール並列、変圧器、配電、冷却、計測、安全インターロック、FAT(Factory Acceptance Test:工場受入試験)、SAT(Site Acceptance Test:現地受入試験)、立上げ調整まで含めて対応する必要がある。SiC等のデバイスで高出力プラットフォームの電力密度を高めても、最終的なシステム能力はトポロジー、並列制御、保護協調、磁気部品・フィルタ設計、ソフトウェア制御、プロジェクト納入力に依存する。
したがって、製品高度化は定格kVAを単純に引き上げることと同義ではない。真に価値ある高度化とは、より高出力でも動特性、波形品質、保護信頼性、連続運転能力を維持し、複雑なエンジニアリング構成を再利用可能な標準モジュールへ落とし込むことである。「標準パワーモジュール+統一制御プラットフォーム+ソフトウェアオプション+エンジニアリングインターフェース」を実現できるメーカーほど、単発案件の経験をスケーラブルな製品能力へ転換しやすい。

1.3 用途の重心は再エネ系統連系適合から、蓄電・グリッドフォーミング・複雑な系統相互作用へ
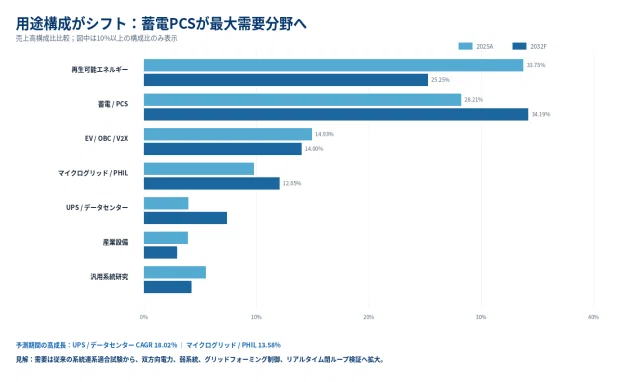
見解:再生可能エネルギー用インバータ試験は引き続き基盤市場だが、増分価値は蓄電PCS、グリッドフォーミング機器、PHIL、重要電源へより速く移行している。
2025年、再生可能エネルギー発電用インバータ/コンバータ試験は、中国本土のグリッドシミュレーター市場で最大の用途であり、売上高構成比は約33.75%。蓄電/PCSが約28.21%で続く。2032年には蓄電/PCSが34.19%へ上昇し、再エネ試験の25.25%を上回って最大用途になる見通し。同時に、マイクログリッド/グリッドフォーミング/PHILの売上高構成比は12.05%まで上昇する。予測期間のCAGRでは、UPS/データセンター・重要電源が約18.02%、マイクログリッド/PHILが約13.58%と、いずれも市場全体を大きく上回る。
蓄電がより強い増分需要源となる理由は、試験要件が本質的に双方向電力を伴うためである。PCSは充電だけでなく、放電、逆潮流、無効電力調整もカバーする必要がある。単機出力の上昇に伴い、試験プラットフォームも数十kVAから数百kVA、さらにMW/MVA級へ拡大する。同時に、蓄電設備の評価範囲は従来の系統連系適合性から、系統連系性能、グリッドフォーミング制御、プラント全体挙動、動的相互作用へ広がり、4象限運転、エネルギー回生、プログラマブルインピーダンス、高ダイナミック制御への要求を直接押し上げる。
グリッドフォーミング技術は、「被試験機器とグリッドシミュレーター」の関係をさらに変える。従来のグリッドフォロー型機器は、所定の系統条件下で適応性を検証することが中心だった。一方、グリッドフォーミング機器は電圧を形成し、周波数を支え、慣性応答を提供し、弱系統条件でも安定運転する必要がある。このため、グリッドシミュレーターはプリセット波形を再生するだけでなく、系統強度、インピーダンス、位相擾乱、動的電力交換をより現実的に再現しなければならない。PHIL、リアルタイムシミュレーションインターフェース、ソフトウェア定義型試験シナリオは、研究用途の機能から中高級市場の中核機能へ近づいている。
1.4 競争構造:Top 5の上位集積が鮮明、高付加価値市場では階層化競争が継続
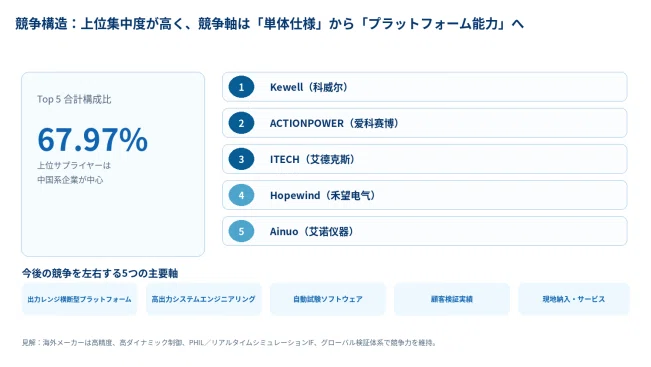
見解:中国市場では有力な中国系上位グループが形成されているが、業界は単純な価格競争には入っておらず、出力帯・用途階層ごとに多面的な競争が進んでいる。
2025年の中国本土グリッドシミュレーターのハードウェア売上高ベースで、Top 5は科威尔、爱科赛博(ACTIONPOWER)、艾德克斯(ITECH)、禾望电气、艾诺仪器の順で、5社合計シェアは約67.97%である。これは上位企業が製品、顧客、納入面で強固な基盤を築いていることを示す。初期の価格、現地サービス、迅速なカスタマイズ中心の競争から、先行メーカーは出力レンジ横断型プラットフォーム、大出力システムエンジニアリング、自動試験ソフトウェア、Grid Code対応、総合的な再エネ試験ソリューションへ強みを広げている。
ただし、「上位の中国系比率が高い」ことは、高付加価値領域の能力が完全に同質化したことを意味しない。海外の専門試験装置メーカーは、高精度、高ダイナミック制御、リアルタイムインターフェース、PHIL、成熟したソフトウェア、グローバル顧客検証体系でなお競争力を有する。中国企業間でもプラットフォーム化の成熟度には差がある。一部企業は標準パワーモジュール、統一制御プラットフォーム、複数シリーズの製品マトリクスを構築し、ソフトウェア、オプション、モジュール組合せで異なる用途をカバーできる一方、他社は依然として個別案件開発への依存度が高い。製品が数百kVA、MW/MVA級、高ダイナミックシステムへ広がる中、案件経験を標準製品プラットフォームへ転換できるかどうかが、納入効率、粗利安定性、顧客横展開の速度を左右する。
なお、本報告でいう「中国市場」は中国本土の最終使用地ベースであり、中国国内製造品だけでなく、海外ブランドが最終的に中国本土で使用される製品も含む。省別の地域シェアは算出していない。そのため、本公開記事では恣意的な省別「地域構造」を作らず、中国系/海外系の供給構造、出力レンジ、用途シーンの3軸から競争差を捉える。

1.5 技術障壁はハードウェアからソフトウェア、Know-how、システムエンジニアリングへ
見解:今後の高性能グリッドシミュレーターの本質的な差は、「ある波形を出力できるか」ではなく、複雑な系統挙動、リアルタイム制御、エンジニアリングシステムを安定して再現できるかにある。
サプライチェーン上流には、IGBT/SiCパワーデバイス、DSP/MCU、FPGA/SoC、ADC/DAC、センサー、DC-linkコンデンサ、磁気部品、変圧器、配電保護、熱管理などが含まれる。中国市場では、キャビネット、バスバー、構造部品、磁気部品、配電、多くの熱管理工程でローカル供給力が高まっている一方、高性能デジタル制御、精密サンプリング、一部センサー、特定パワーデバイスでは中国内外の供給ソリューションが併存する。完成機メーカーにとって部品はあくまで基盤であり、高ダイナミックプラットフォームを左右するのは、制御プラットフォームとの結合、サンプリング同期、絶縁、低遅延インターフェース、ハード・ソフト協調検証である。
中流の技術価値は、双方向電力変換、4象限制御、エネルギー回生、デジタル制御、波形生成、プログラマブルインピーダンス、試験ソフトウェアに集中する。高出力システムではさらに、多モジュール並列、変圧器、配電、冷却、計測、安全インターロック、現地エンジニアリングが加わる。顧客への採用・承認も重要な参入障壁である。再エネインバータ、蓄電PCS、OBC/充電機器のR&Dや型式試験は、その後の系統連系・製品検証に直結するため、顧客は装置の安定性、再現性、試験整合性、長期サービス能力を重視する。新規サプライヤーは通常、技術協議、試作機試験、ラボ検証、インターフェース適合、現地試運転、サプライヤー監査を経る必要があり、「案件実績→顧客認知→リピート調達」の累積効果が生まれる。
顧客選定の評価軸
重点確認項目
出力プラットフォームと並列運転能力
異なるkVA/MVA出力帯への対応範囲を確認し、モジュール拡張、並列均流、過負荷能力、連続フルパワー運転を重点評価。
双方向4象限運転とエネルギー回生
蓄電PCS、OBC/V2Xでは充放電と逆方向電力潮流への対応が必要。回生機能はラボの消費電力と配電条件に直接影響。
動特性と複雑な系統模擬
LVRT/HVRTに加え、位相跳躍、弱系統、プログラマブルインピーダンス、高調波/間高調波、三相不平衡、グリッドフォーミング試験を確認。
PHIL、リアルタイムIF、ソフトウェア
高付加価値の研究開発・システム検証では、低遅延インターフェース、リアルタイムシミュレーション連携、自動試験スクリプト、Grid Code試験ライブラリへの依存度が上昇。
システムエンジニアリングとライフサイクルサービス
数百kVA超の案件では変圧器、配電、冷却、安全インターロック、FAT/SAT、現地調整を含む場合が多く、納入力と長期保守が重要。
調達側の選定ロジックも高度化が必要である。試験対象が従来の太陽光インバータから蓄電、グリッドフォーミング、V2G、高出力重要電源へ広がる場合、定格出力、出力電圧、THDだけの比較では不十分だ。実負荷・動的条件下での閉ループ性能、連続回生能力、プログラマブルインピーダンス、保護協調、リアルタイムインターフェース、ソフトウェア自動化、データトレーサビリティ、さらに同一出力クラスでの実案件納入実績まで確認すべきである。
1.6 機会と制約が併存:標準高度化は需要を押し上げる一方、納入ハードルも上昇
見解:政策・標準の役割は、「下流市場の拡大」から「試験能力を直接定義する」方向へ移行している。これは高性能需要を押し上げる一方、R&D、検証、エンジニアリング納入の負荷も高める。
グリッドシミュレーターは、単一の専門政策によって直接駆動される独立した政策型市場ではない。需要は主に、新型電力システム、再エネ系統連系、新型蓄電、グリッドフォーミング技術、V2G、マイクログリッド、検査・認証、電力安全標準を通じて試験装置側へ波及する。蓄電の系統連系、グリッドフォーミング機器、分散電源、V2Gなどの標準が整備されるにつれ、慣性応答、一次周波数調整、位相跳躍、故障時運転継続、ブラックスタート、弱系統適応、動的電力相互作用といった試験項目の重要性が高まり、製品能力も基礎的な電圧/周波数模擬から、複雑動的系統の模擬とソフトウェア定義型試験プラットフォームへ高度化している。
成長機会
主な制約
• 蓄電PCSの大容量化と双方向試験により、中高出力プラットフォーム需要が継続的に拡大。
• グリッドフォーミング制御、弱系統、PHILにより、試験は波形再現から動的相互作用の検証へ高度化。
• UPS/データセンター向け重要電源が成長の速い新用途となり、再エネ単一需要への依存を低減。
• 上位メーカーは標準パワーモジュール、統一制御プラットフォーム、ソフトウェアライブラリを通じて案件経験を横展開し、規模効率を改善可能。
• 大型R&D・実験プラットフォームは資本支出であり、案件立上げ、予算、検収時期が年度変動を生む可能性。
• MW/MVA級システムは案件性が強く、FAT/SAT、配電、冷却、安全インターロックが納入複雑度を高める。
• 中小出力の標準製品は競争が激しく、価格圧力が単体機の利益率を圧迫する可能性。
• 高ダイナミック製品は制御プラットフォーム、精密サンプリング、パワーデバイス、アプリケーション技術者への依存度が高く、検証期間も長い。
特に慎重に見るべきなのは、「高出力成長」と「標準化効率」の間の矛盾である。出力が高いほど、顧客は標準単体機ではなく完全なシステムを求める傾向が強まり、案件価値が上がる一方で、設計、FAT、輸送、SAT、現地調整、アプリケーションエンジニアリング資源の負荷も増える。メーカーにとって、高出力事業が本当に収益性を改善するかは、モジュール化、プラットフォーム化、エンジニアリング標準化によって非反復作業をどこまで削減できるかにかかる。顧客側では、装置価格だけでなく、配電改修、エネルギー回生、冷却、安全、ソフトウェア保守、長期サービスを同一のライフサイクルコスト枠組みで評価する必要がある。
1.7 結語:「電源装置」から「系統挙動テストプラットフォーム」へ、バリューチェーンが再構築
中国グリッドシミュレーター市場の今後の核心変化は、3つの主線に集約できる。出力レンジの上方シフト、用途重心の蓄電・グリッドフォーミングへの移行、競争軸のハードウェア仕様からソフトウェア・システムエンジニアリングへの拡張である。2026–2032年の売上高CAGR約10.04%は安定した市場拡大の背景を示すが、より重要なのは、50 kVA超製品の構成比上昇、蓄電PCSの最大用途化、PHIL・プログラマブルインピーダンス・複雑動的試験の主流化によって、案件当たりの技術密度と納入価値が継続して高まることである。
これは、業界が単純な「低価格品が高価格品を置き換える」あるいは「中国製が輸入品を置き換える」という一本線の物語にはならないことも意味する。標準化された中小出力製品はより激しく競争し、中高出力・大型システムの中国メーカー比率は引き続き高まる一方、高精度・高ダイナミックな研究用途や複雑なPHIL案件では、複数の技術ルートが長期に共存する可能性がある。パワーエレクトロニクス、デジタル制御、ソフトウェア、Grid Code理解、システムエンジニアリング、顧客検証を一つのプラットフォームに統合できる企業ほど、構造高度化の中で持続的なシェア獲得機会を得やすい。
顧客にとって現在最も重要なのは単一機種ではなく、サプライヤーが拡張可能な製品プラットフォーム、同一出力クラスの案件実績、ソフトウェア/リアルタイムインターフェース能力、長期サービス体制を備えているかどうかである。グリッドシミュレーターは、研究室の「プログラマブル交流電源」から新型電力システムの「制御可能な等価系統」へ移行しており、この変化が今後数年の製品価値、競争構造、調達ロジックの方向性を決める。
◇レポートの詳細内容・無料サンプルお申込みはこちら
https://www.qyresearch.co.jp/customized
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。
【本件に関するお問い合わせ先】
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com

