スペアエンジンのファイナンス・リースの世界市場規模:年平均成長率7.4%予測、最新トレンドと需要変化2026-2032
世界のスペアエンジン・ファイナンスリース市場は新たな成長局面へ、MRO制約と機隊拡大が需要を牽引
2026年世界スペアエンジン・ファイナンスリース市場調査レポート|調査概要・製品定義
QYResearchはこのほど、世界のスペアエンジン・ファイナンスリース市場について、市場規模、エンジン型式別構成、リース資産状態、顧客需要、競争環境、地域構造、産業チェーンおよび今後の発展動向を体系的に調査しました。スペアエンジンは、定期整備、計画外のエンジン取り外し、ショップビジット、機材増強、エンジン不足時に航空機の安定運航を支える重要資産です。航空輸送需要の拡大、整備期間の長期化、新世代エンジン向けMRO能力の制約、航空会社の資本効率重視を背景に、スペアエンジンは技術管理、資金配置、グローバル運用、残存価値管理を組み合わせた専門性の高い航空金融資産へと発展しています。
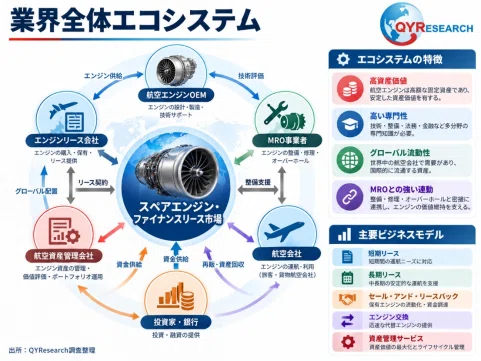
スペアエンジン・ファイナンスリースとは、専門エンジンリース会社、航空金融会社および航空資産管理会社が、独立して取引可能な商用航空機用エンジンを取得・保有し、航空会社、MRO事業者、その他の航空運航主体に対して、中長期リース、ストラクチャード・ファイナンスおよび関連する資産金融の形で提供するサービスです。定期整備、非計画的なエンジン取り外し、ショップビジット、機隊拡大、エンジン回転不足の際に運航継続を支える役割を担い、高い単体資産価値、厳格な機種適合、複雑な整備履歴、適航書類管理、残存価値評価、国際的な流動性を特徴とします。
業界のコア能力は資金コストだけではありません。エンジン調達、技術状態評価、適航記録管理、メンテナンスリザーブ管理、LLP残存寿命分析、リース契約設計、グローバル配置、MRO連携、再販、残存価値管理まで幅広い専門性が必要です。航空会社にとっては初期資本支出を抑えつつスペア資産利用率を高める手段であり、MRO事業者にとっては顧客エンジンの入庫整備期間を埋めるバックアップ手段、リース会社にとっては地域間配置とライフサイクル運用が可能な高付加価値資産となります。
市場規模と成長動向
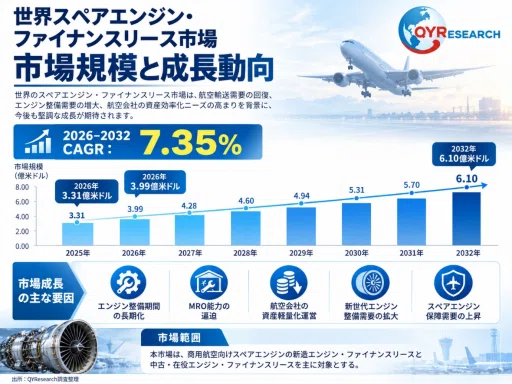
QYResearchの調査によると、2025年の世界スペアエンジン・ファイナンスリース市場規模は約3.31億米ドル、2026年は約3.99億米ドルで、2032年には約6.10億米ドルに達すると予測されています。2026~2032年のCAGRは約7.35%です。対象市場は主として、商用航空向けスペアエンジンの新造エンジン・ファイナンスリースと中古・在役エンジン・ファイナンスリースをカバーします。CFM56-7B、CFM56-5B、V2500は成熟機隊向けの主要資産であり、LEAP、PW1100G/GTFなど新世代エンジンの比率も上昇しています。
市場成長は、エンジン整備期間の長期化、MRO能力の逼迫、スペアエンジン保障水準の引き上げ、世界の商用航空機数の増加、および一部新世代エンジンの在翼時間が成熟機種より短いことなどに支えられています。IATAは、整備・サプライチェーン制約がエンジンダウンタイムとリース関連コストを押し上げていると指摘しています。供給側では、成熟エンジン中心の資産ポートフォリオから、成熟機種の安定キャッシュフローと新世代エンジンの増分需要を組み合わせた構造へ移行しています。今後の需要増は、新世代ナローボディエンジンのショップビジット増加、航空会社の資産軽量化、地域MRO能力拡張が中心となる見通しです。
競争構造と主要企業
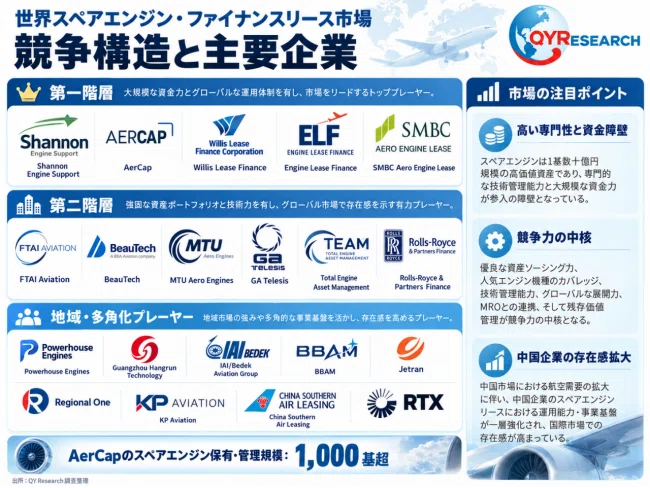
世界市場は高い専門性、資金力および技術管理能力を必要とします。主要企業にはShannon Engine Support、AerCap Holdings、Rolls-Royce & Partners Finance、Willis Lease Finance、RTX、FTAI Aviation、Engine Lease Finance、BeauTech、MTU Aero Engines、SMBC Aero Engine Lease、Total Engine Asset Management、GA Telesis、Powerhouse Engines、Guangzhou Hangrun Technology、IAI/Bedek Aviation Group、BBAM、Jetran、Regional One、KP Aviation、China Southern Air Leasingなどがあります。トップ層は資産調達力、航空金融能力、人気エンジン機種のカバレッジ、グローバル顧客網で優位性を持ち、その他の有力企業は地域市場、エンジン取引、部品、MRO連携、カスタムリースで差別化しています。
競争軸は単純な資金コストから、資産ソーシング、エンジン型式カバレッジ、技術状態管理、グローバル配置、MROとの連携、残存価値管理へ移行しています。AerCapは1,000基を超えるスペアエンジンを保有・管理しており、資産プールの規模とグローバル配置力の優位性を示しています。GA Telesis、Regional One、KP Aviation、Powerhouse Enginesなどは、エンジン取引、分解、部品供給、整備、リースを組み合わせた多角化モデルを展開しています。中国企業も国内機隊の拡大と航空金融市場の発展を背景に運用能力を高めており、新世代エンジンの調達力とMROネットワークが将来の重要な競争要素となります。
製品分類と用途構成
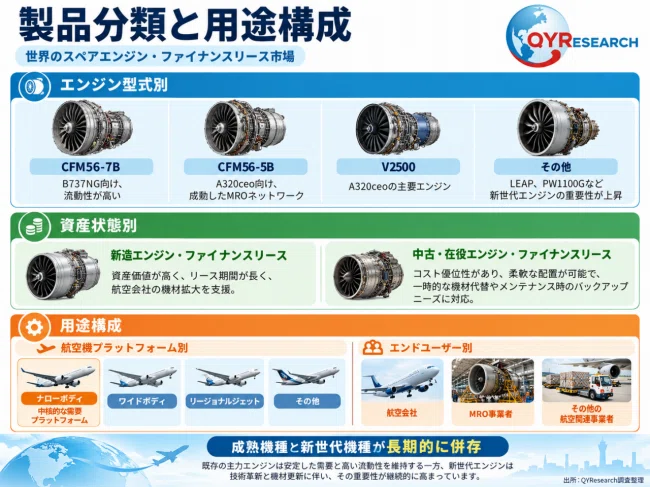
エンジン型式別では、CFM56-7B、CFM56-5B、V2500、その他を主要区分としています。CFM56-7Bは主にBoeing 737NG、CFM56-5BはAirbus A320ceoに搭載され、大規模な既存機隊、成熟したMROネットワーク、高い資産流動性を背景に重要なリース資産となっています。V2500もA320ceoを中心に安定した需要があります。機隊更新が進む中、LEAP、PW1100G/GTFなど新世代エンジンの重要性は上昇していますが、成熟機種は短期間で退出せず、今後も長期間にわたり新旧資産が併存する見通しです。
資産状態別では、新造エンジン・ファイナンスリースと中古・在役エンジン・ファイナンスリースに分類できます。新造エンジンは単体価値が高くリース期間も長く、新機導入や機隊拡大、長期的なスペア保障に適しています。中古・在役エンジンは飛行時間、サイクル、LLP残存寿命、整備状態、将来のショップビジット費用の評価が重要で、コスト優位性と柔軟な配置を特徴とします。航空機プラットフォームではナローボディ、ワイドボディ、リージョナルジェット、その他に分かれ、ナローボディが中核需要を形成します。エンドユーザーは航空会社、MRO事業者、その他の航空関連事業者が中心です。
地域構造と市場機会
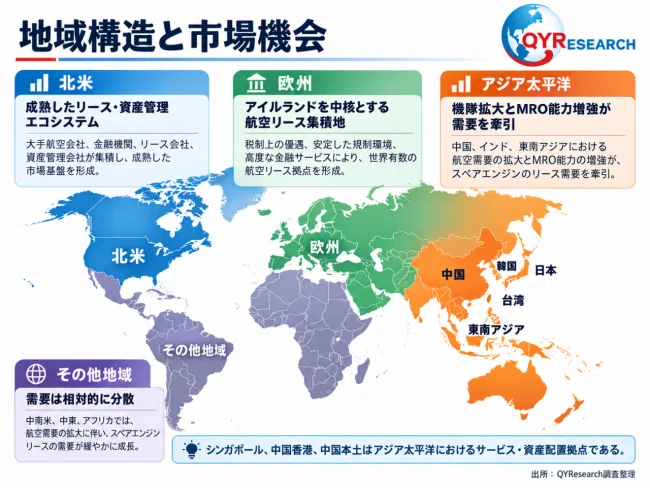
北米と欧州は引き続き最も成熟した市場です。北米には大手航空会社、エンジンOEM、独立系MRO、航空金融機関、専門資産管理会社が集積し、スペアエンジンの需要と供給が活発です。欧州、とりわけアイルランドは、航空リース、税務、法務、金融サービスの成熟した環境を背景に、世界的な航空資産金融拠点となっています。両地域ではエンジン調達、リース、技術管理、整備調整、再販まで一体化したエコシステムが形成され、成熟機種と新世代機種の双方で高い流動性があります。
アジア太平洋は今後の増分需要が大きい地域です。中国、インド、東南アジアの航空需要拡大、機隊増加、MRO能力増強により、スペアエンジンと地域エンジンプールの需要が高まっています。航空会社は整備期間長期化と新世代ナローボディ機の増加を背景に、地域内在庫、迅速な調達、地域金融スキームを重視しています。グローバルリース会社もシンガポール、中国香港、中国本土などでサービス・資産配置能力を強化しています。日本、韓国、台湾、東南アジアも重要な航空運航・MRO市場であり、競争モデルは「グローバル資産プール+地域迅速対応」へと変化しています。
産業チェーン分析
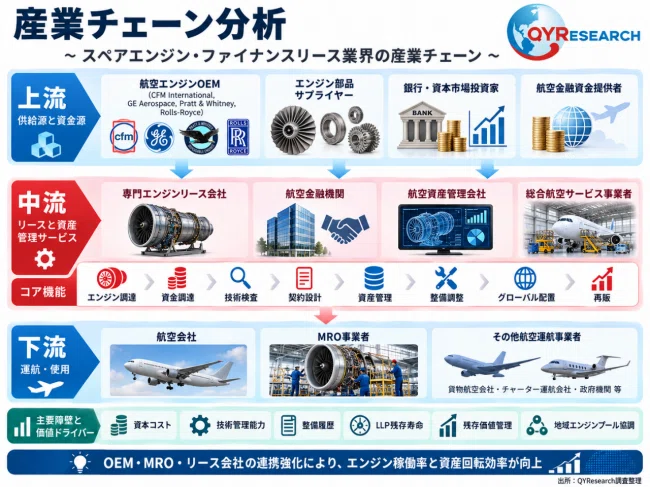
上流には航空エンジンOEM、エンジン部品サプライヤー、航空金融資金提供者、銀行・資本市場投資家が位置します。CFM International、GE Aerospace、Pratt & Whitney、Rolls-Royceなどのエンジンメーカー体系は、リース可能資産の技術路线、供給量、長期残存価値の基礎を形成します。中流には専門エンジンリース会社、航空金融機関、航空資産管理会社、総合航空サービス事業者があり、エンジン調達、資金調達、技術検査、契約設計、資産管理、整備調整、グローバル配置、再販を担います。
下流顧客は航空会社、MRO事業者、その他の航空運航事業者です。資本コストと技術管理能力が収益性を左右し、整備履歴、LLP残存寿命、リース条件、機種流動性、将来MRO支出が残存価値に直接影響します。OEM・MRO・リース会社の連携強化、地域エンジンプール、デジタル資産管理は今後の重要な発展方向です。
規制・資金・技術管理が参入障壁、新世代エンジンが将来成長を牽引
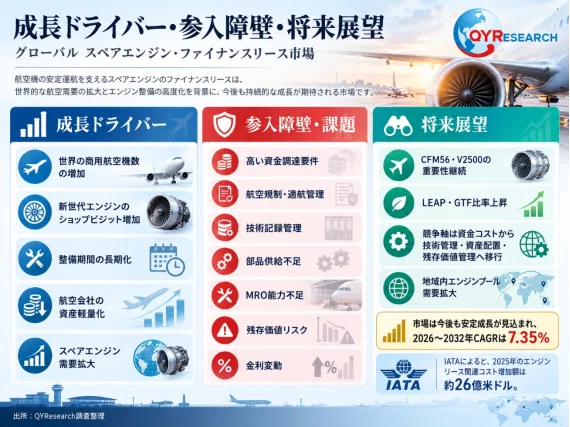
本市場は、航空適航規制、国境を越える資産登録、金融規制、税務、保険、地域によっては輸出管理や制裁規則の影響を受けます。航空エンジンは高価値資産であり、長い資金回収期間を必要とするため、参入には大きな資金力が求められます。さらに、整備記録の完全性、適航状態、LLP寿命管理、将来の整備費用予測、残存価値評価が高い技術障壁となります。現在の主要課題は、部品供給不足、MRO能力不足、整備費上昇、金利変動であり、エンジン可用率、リース価格、資産収益率に影響します。
競争力の源泉は、低コスト資金だけではなく、金融・技術・運用・再販を統合した能力に移行しています。高価値エンジン資産では、飛行時間・サイクル、整備イベント、部品寿命、技術指令、適航書類を継続管理し、将来ショップビジットと残存価値を動的に評価する必要があります。人気機種ではOEMおよび二次市場からの安定調達チャネルも重要であり、AOGや整備需要のピーク時にはMROとの連携による迅速な地域間配置能力が不可欠です。大規模な資産プールと専門技術チームを持つ企業ほど稼働率向上と資産寿命延長の余地があります。
今後数年間、世界の商用航空機数の増加、新世代エンジンのショップビジット増加、航空会社の資産軽量化、整備期間の長期化、リース利用拡大が市場成長を支える見通しです。CFM56、V2500は成熟機隊向け資産として重要性を維持し、LEAP、GTFなど新世代エンジンの比率は上昇すると予測されます。ビジネスモデルも短期リース、長期リース、セール・アンド・リースバック、エンジン交換、整備管理、資産管理サービスを組み合わせる方向へ進みます。2026~2032年CAGRは7.35%で、専門的なエンジン資産管理能力が今後さらに重要になります。
本記事は、QY Researchが発行したレポート「スペアエンジンのファイナンス・リース―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」 を紹介しています。
◇レポートの詳細内容・無料サンプルお申込みはこちら
https://www.qyresearch.co.jp/reports/1883608/spare-engine-finance-leasing
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。
【本件に関するお問い合わせ先】
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com

