半導体基板市場分析レポート:2026年8948百万米ドル規模、成長率5.3%推移
半導体PCBは価値向上サイクルへ:AIHPCがハイエンド基板を牽引、先進パッケージング・テストPCBが成長を促進
核心的な見解:半導体用PCB(PCB for Semiconductor/半導体基板)は、従来型PCB市場の単純な延長ではない。市場成長を左右する要因は、半導体の出荷数量だけではなく、半導体パッケージの複雑化とテストの複雑化へと移行している。
短期的にはスマートフォン、PC、メモリ、従来型ロジックICが引き続き需要の基盤となる一方、中期的な構造的成長はAI/HPC、先端パッケージング、HBM、高速ネットワークICへと明確にシフトしている。GPU、AI ASIC、ハイエンドCPUが大型パッケージ、高I/O、高消費電力、Chipletアーキテクチャへ移行するにつれ、FC-BGAなどのハイエンドICパッケージ基板では、基板面積の大型化、Build-up層数の増加、配線の微細化、より厳格な反り制御およびSI/PI制御が求められ、チップ1個当たりのパッケージ基板価値が上昇している。
同時に、Wafer Test、Final Test、Burn-in、System Level Testにおいても、Probe Interface Board、Load Board、Burn-in Boardへの要求が高度化している。したがって、今後の半導体用PCB市場を判断する際には、「半導体数量」と「チップ1個当たりのPCB価値」の双方を観察する必要があり、世界半導体売上高や一般PCBの面積成長率から単純に外挿することは適切ではない。
QYResearchの最新調査「半導体基板―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」によると、2025年の世界半導体用PCB市場規模は約8,497.36百万米ドルであり、2032年には12,198.06百万米ドルに達すると予測されている。2026~2032年の年平均成長率(CAGR)は約5.3%である。
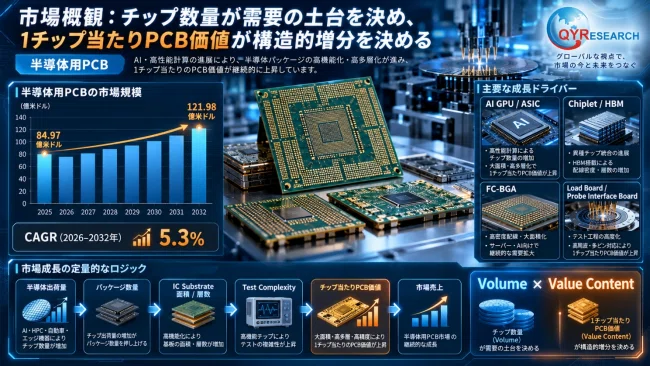
市場概況:半導体数量の増加だけでなく、「単位当たり価値」がより重要な変数へ
一般的なPCB市場の成長は、最終製品の出荷数量、PCB使用面積、平均販売価格などによって説明できる場合が多い。一方、半導体用PCBの価値形成ロジックはより複雑である。特に先端プロセスおよび先端パッケージングへの移行が進むにつれ、同じ数量の半導体であっても、それに対応するPCB価値には大きな差が生じる。
従来型のコンシューマー向け半導体では、PCB需要は依然としてVolume、すなわち数量の影響を強く受けており、チップ出荷の増加がパッケージ基板やテストインターフェース需要の増加につながりやすい。
しかし、AI/HPC分野では、市場成長ロジックが単純なVolume成長から、Volume × Value Content、すなわち「数量 × 単位当たり価値」の成長へと変化している。
AI GPU、AI Accelerator、Custom ASIC、ハイエンドCPU、Network Processorは、一般的にDieサイズが大きく、I/O数が多く、消費電力も高い。さらにChiplet、HBM、2.xDなどの先端パッケージングアーキテクチャの採用も拡大している。
その結果、単純にFC-BGAの数量が増えるだけではなく、チップ1個当たりの基板面積が拡大し、Build-up層数、Microvia数が増加するとともに、Line/Spaceの微細化が進む。また、低損失材料、インピーダンス制御、電源供給ネットワーク、反り制御などに対する要求も高度化する。
このため、ハイエンドICパッケージ基板では、次のような価値上昇の連鎖が形成されている。
Package大型化 → I/O密度上昇 → Build-up層数増加 → 配線微細化 → SI/PI難易度上昇 → 反り制御難易度上昇 → 歩留まり要求上昇 → チップ1個当たりのパッケージ基板価値上昇
テスト側でも同様の変化が進んでいる。
チップが複雑になるほど、ウエハテスト、最終テスト、信頼性評価の難易度は高くなる。ハイエンドGPU、CPU、ASIC、HBM、高速ネットワークICでは、より多くのTest Pin、より高いテスト周波数、大電流、複雑なPower Delivery、より多くのテスト項目が必要になる。
そのため、Load Board、Probe Interface Board、Burn-in Boardの需要はチップ出荷数量と単純に比例するのではなく、明確なテスト複雑度係数(Test Complexity Coefficient)が加わる。
これは半導体用PCBと一般電子機器向けPCBとの重要な違いである。
パッケージ側ではチップ1個当たりのパッケージ基板価値が上昇し、テスト側では1つのテストProgram当たりのPCB価値が上昇する。
製品構成:ICパッケージ基板が市場の基盤を形成し、ハイエンドテストPCBが独立した高付加価値市場を形成
現在、半導体用PCB市場の最大の需要基盤はICパッケージ基板である。
材料体系やパッケージ構造によって、ABF Substrate、BT Substrate、FC-BGA、FC-CSP、PBGA、Memory Package Substrate、Coreless Substrateなどに分類できる。
このうち、ABF系ハイエンドパッケージ基板は、CPU、GPU、AI Accelerator、ASIC、FPGA、高速Network Processorなど、高I/Oの半導体を主な用途としており、AI/HPC拡大による直接的な恩恵を受ける製品の一つである。
コンシューマーエレクトロニクスで一般的な小型パッケージと比較すると、AI/HPC向けチップではPackage Sizeが大きく、より複雑なBuild-up構造が求められる。
したがって、基板価値は単純に面積に比例して増加するのではなく、層数、配線精度、歩留まり難易度などに応じた明確な複雑度プレミアムが加わる。
BT系基板やFC-CSPなどは、スマートフォン、RF、コンシューマーエレクトロニクス、一部のメモリ、中小型ロジックICなどで引き続き広く利用されている。
これらの市場は出荷数量が大きい一方、成熟製品では価格競争がより強い。
したがって、今後の市場構造変化を考える上では、すべてのICパッケージ基板が同じペースで成長するのではなく、ABF、高多層FC-BGA、大型基板、高密度先端パッケージング製品の構成比上昇に注目する必要がある。
第2の市場は、Probe Card PCBおよびTest Interface PCBである。
これらはWafer Sort、Wafer Probe、Engineering Test、Characterization Testなどの工程で使用され、Tester、Probe Card、被測定デバイスの間を接続する重要な電気インターフェースである。
一般PCBと比較すると、高多層、厚板、高アスペクト比、厳格なインピーダンス制御、低損失材料、高周波特性、基板平坦度、複雑なSI/PI設計などが競争力を左右する。
チップのPin数が増加するにつれ、テストインターフェースPCBは限られた基板面積の中でより複雑な高速信号ネットワークと電源ネットワークを処理する必要があり、製造難易度が大きく上昇する。
第3の市場は、Load Board、Burn-in Board、System Level Test Interface Boardである。これらはFinal Test、HTOL Burn-in、Reliability Test、System Level Testで直接使用される。自動車用半導体、サーバー用プロセッサ、AIチップ、一部の高信頼性メモリでは、より厳格な機能テストおよび信頼性評価が必要となるため、高多層、高電力、高温信頼性を備えたTest Boardが独立した高付加価値市場を形成している。
したがって、今後の半導体用PCB市場では、すべての製品カテゴリーが同じ速度で成長するというよりも、高付加価値製品のMix比率が継続的に上昇する可能性が高い。
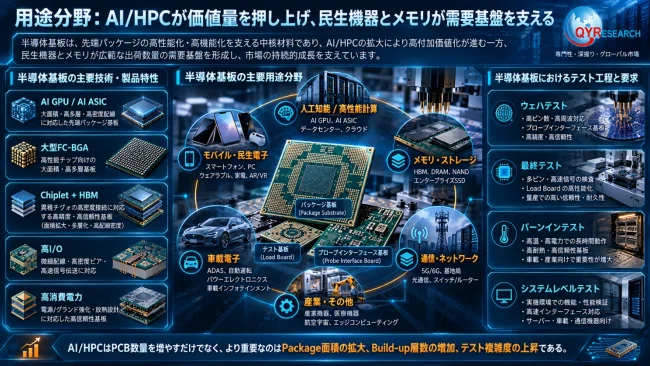
用途別市場:AI/HPCが価値増加を牽引し、コンシューマーエレクトロニクスとMemoryが需要基盤を形成
AI/HPC:最も重要な構造的成長分野
AI/HPCは、半導体用PCB市場に対してパッケージングとテストの双方から影響を与える。一方では、GPU、AI Accelerator、Custom ASICの演算密度が継続的に上昇しており、HBM(High Bandwidth Memory)がパッケージングの複雑度をさらに高めている。
Chipletおよび異種集積が進展するにつれ、メインPackageはより多くのDie間高速インターコネクトを処理するとともに、より複雑な電源分配および熱・機械的課題にも対応する必要がある。
その結果、FC-BGAは数量が増加するだけではなく、より重要な点として、基板面積の大型化、Build-up層数の増加、単位面積当たり価値の上昇が進んでいる。一方、ハイエンドAIチップは量産前後にCharacterization、Wafer Test、Final Test、System Level Testなど多数のテスト工程を必要とする。
SerDes速度、消費電力、I/O数が増加するにつれ、Probe Interface BoardおよびLoad Boardにも、より高い周波数、大電流対応、より高度なSI/PI性能が要求される。したがって、AI/HPCは、ハイエンドICパッケージ基板とハイエンドTest PCBの双方の価値を同時に引き上げる。
Smartphone/Consumer:依然として重要な数量基盤だが、成長は構造高度化への依存度を高める
スマートフォンおよびコンシューマーエレクトロニクスは、Application Processor、Baseband、RF、Memory、CIS、Wearable/IoTなど、多数の半導体需要を生み出している。この市場は出荷数量が大きい一方、成熟製品では厳格なコスト管理が求められる。
したがって、今後の成長は最終製品需要の回復だけに依存するのではなく、先端ノードAP、AI Smartphone、ハイエンドRF、高密度SiP、薄型Coreless Substrateなどの構造変化を観察する必要がある。
パッケージ基板メーカーにとって、コンシューマーエレクトロニクスは今後も重要な基礎市場である。
ただしAI/HPCと比較すると、価値向上は主として薄型化、高密度化、パッケージ集積度の向上として表れる。
Memory/HBM:メモリチップ数量だけで需要を判断することはできない
DRAM、NAND、HBM、SSD Controllerは、半導体用PCBの重要な需要分野を形成している。一般的なMemory Packageは、パッケージ基板市場に安定した数量需要を提供する。
一方、HBMによる影響はより複雑である。
HBM自体にもMemory Package Substrate需要が存在するが、より重要なのはGPUやASICと統合されることで、メインPackageの面積、I/O密度、先端パッケージングの複雑度が高まることである。
したがって、HBMの半導体用PCB市場への影響を、「HBMが1個増えればFC-BGAが1個増える」という単純なロジックで捉えるべきではない。
Memory自体のパッケージ需要と、AIメインパッケージの価値上昇の双方を分析する必要がある。
Automotive:数量増加以上に、信頼性とテストカバレッジが重要
自動車用半導体需要は、ADAS SoC、Domain Controller、MCU、Radar/RF、Power Management、Memoryなどが中心である。
ただし、自動車用半導体市場全体の売上高をそのままICパッケージ基板需要に置き換えることはできない。
成熟型MCUやPower Management ICの多くは依然としてLeadframeなどの従来型パッケージを使用しているため、半導体カテゴリーごとにPackage Substrate Adoption Rate(パッケージ基板採用率)を考慮する必要がある。
自動車市場で特に重要なのは、長い認定期間、高い信頼性要求、長い製品ライフサイクル、高いテストカバレッジである。
高性能ADASおよびDomain Controller向けチップでは、先端パッケージングとハイエンドTest PCBの採用率が高まる可能性がある。
また、高信頼性半導体ではBurn-inおよびReliability Testも安定した需要を形成する。
Communication/Networking:高速化がパッケージとテストの双方を高度化
Ethernet Switch ASIC、Router ASIC、Optical Communication DSP、SerDes、Data Center Network Processorは、継続的に高速化している。
信号速度が上昇すると、Package Substrateでは低損失材料、インピーダンス制御、SI性能に対する要求が高まる。
テスト工程でも、Load BoardおよびATE Interface PCBがより高い周波数と複雑なSignal Integrity設計に対応する必要がある。
このため、高速ネットワークICはAI演算チップに次いで、ICパッケージ基板とTest PCBの双方の技術障壁を同時に引き上げる重要な市場である。
産業制御、医療電子、センサー、その他の半導体分野は、一般的にAIのような急速な成長を示すわけではない。
しかし、用途が分散しており製品ライフサイクルも比較的長いため、半導体用PCB市場に安定した需要基盤を提供している。
サプライチェーン:材料性能は最終的に販売価格、歩留まり、顧客認定障壁へ転換される
半導体用PCBの競争は、PCB製造工程だけで発生するわけではない。
上流材料の性能が、ハイエンド製品を安定的に量産できるかどうかを直接左右する。
大型FC-BGAでは、Low-CTE(低熱膨張係数)材料がPackageの反り制御に直接影響する。
Low-DkおよびLow-Df材料は、高速信号伝送時の誘電損失を左右する。
ABF Build-up材料は、高多層基板の絶縁構造、配線密度、信頼性と密接に関係している。
Line/Spaceの微細化が進むにつれ、SAP/mSAPなどのセミアディティブ工法の重要性も高まっている。
レーザー穴あけ、精密露光、めっき、AOI/AVI、X-Ray検査装置も製品歩留まりに直接影響する。
このため、ハイエンド半導体用PCBの販売価格は、材料コストだけによって決まるものではない。
実際には、
材料グレード × 加工複雑度 × 歩留まり × 信頼性 × 顧客認定要求によって形成される。
特にAI/HPCおよび先端パッケージング向け製品では、Package面積が大型化することで、局所的な欠陥であっても高価値基板全体の廃棄につながる可能性がある。
そのため、歩留まりそのものがハイエンドICパッケージ基板の事業モデルを左右する重要な変数となっている。
競争環境:真の参入障壁はプロセスウィンドウ、歩留まり、顧客との共同開発能力
半導体用PCB市場における企業競争力は、一般PCB事業の売上高ランキングだけでは判断できない。
ICパッケージ基板分野で重要となる能力には、微細配線、SAP/mSAP、多層Build-up、大型基板の反り制御、SI/PI、高歩留まり量産、長期的な顧客認定などがある。
IBIDEN、Unimicron、Shinko Electric、AT&S、Samsung Electro-Mechanics、Kinsus、Nan Ya PCB、Daeduck Electronicsなどは、長年にわたりハイエンドICパッケージ基板市場に参入している。
ただし、ABF、BT、FC-BGA、Memory Substrate、顧客構成などにおける各社のポジショニングは異なる。
特にAI/HPC時代では、単にPCB製造能力を持っているだけでは、ハイエンドサプライチェーンに参入することは難しい。
顧客は通常、材料選定、Stack-up設計、信頼性評価、反りシミュレーション、SI/PI、量産歩留まりなどについて、サプライヤーとの深い共同開発を求める。
Test PCB市場でも同様である。
Probe Interface Board、Load Board、Burn-in Boardは、Tester Platform、Probe Card、Socket、顧客のテストProgramなどと合わせて設計される場合が多い。
その競争ロジックは、従来型の大量生産PCBよりも、「PCB製造能力+半導体テストエンジニアリング能力」に近い。
したがって、Advantest Interconnect Solutions、ZenFocusなどの半導体テストインターフェース能力を持つ企業は、一般的な大手PCBメーカーとは異なる競争軸に位置している。
今後、ハイエンド市場で重要となるのは、単純に「誰がより大きな生産能力を持つか」ではない。
高複雑度製品を安定的に高歩留まり量産へ移行できる企業が競争優位を持つ。
地域構造:製造はアジアに集中する一方、設計・認定・パッケージング・テストはグローバルに連携
半導体用PCB市場では、地域をまたぐサプライチェーンが非常に発達している。
そのため、「企業の本社所在地」「PCBの生産所在地」「最終需要所在地」を同一視することはできない。
日本は長年にわたり、ハイエンドIC Substrate、電子材料、精密加工技術を蓄積しており、ABFパッケージ基板および関連材料体系において重要な役割を果たしている。
台湾はFoundry、OSAT、IC設計、パッケージ基板産業が高度に集積しており、世界でも最も重要な半導体パッケージング・テストエコシステムの一つを形成している。
韓国はMemoryおよびHBM産業を基盤として、メモリパッケージングおよびPackage Substrate分野で強い産業シナジーを有している。
中国本土は世界有数のPCB製造基盤を持ち、半導体パッケージング・テスト、IC設計、先端パッケージング能力も継続的に強化されている。
長期的な注目点は、従来型PCB生産能力の拡大だけでなく、高多層FC-BGA、先端パッケージ基板、ハイエンドTest PCBなど、より高い技術障壁を持つ市場へどこまで進出できるかにある。
北米には、多数のAI/HPCチップ設計企業、高性能CPU/GPU/ASICのアーキテクチャ設計能力、Testerおよび半導体テスト技術のエコシステムが集中している。
パッケージ基板そのものが北米で生産されない場合でも、製品仕様の定義、サプライヤー認定、ハイエンドテスト需要は北米顧客によって大きく左右される。
欧州は、自動車用半導体、産業用半導体、特色ある先端パッケージング、一部のハイエンドIC Substrate分野で重要なポジションを維持している。
東南アジアもOSAT、半導体パッケージング・テスト、電子機器製造の拡大に伴い、新たな半導体PCBの消費・製造拠点となりつつある。
したがって、地域市場を分析する際には、
生産地 + パッケージング/テスト消費地 + 設計/認定意思決定地
という3つの側面を分析する必要があり、「アジアが最大市場、北米が第2位」といった単純な地域分類だけでは十分ではない。
機会と課題:ハイエンド化の方向性は明確だが、先端パッケージング技術は単一路線では進化しない
今後の半導体用PCB市場における主要な成長機会は、AI/HPC、Chiplet、HBM、先端パッケージング、大型Package、高多層FC-BGA、Organic Interposer、高速Test Interface、System Level Testなどに集中している。
半導体性能が継続的に向上する中、Organic Substrateは多くの先端パッケージング構造において、機械的支持、電源分配、ボードレベルインターコネクトの重要な役割を引き続き担う。
一方、Glass Core、Glass Interposer、Silicon Interposer、Fan-outなどの技術も継続的に進化している。
これらの技術は、単純な完全代替関係ではない。
例えば、Silicon InterposerはDie間の超高密度インターコネクトを実現できるが、パッケージシステム全体としては、マザーボードへの接続にOrganic Package Substrateが引き続き必要となる場合がある。
Glass Coreについても、すべてのFC-BGAを直ちに置き換えるのではなく、まず一部の製品において従来型Organic Coreを高度化する技術として採用される可能性がある。
したがって、将来は、
Silicon + Organic + Glass + Fan-out
といった複数の技術が、異なるインターコネクト階層で組み合わされる可能性が高い。
これは、パッケージ基板メーカーが直面する課題が競合企業だけではなく、先端パッケージングアーキテクチャそのものの変化にも広がることを意味する。
また、ハイエンドICパッケージ基板は、設備投資負担が大きく、装置精度要求が高く、顧客認定期間が長く、歩留まり立ち上げにも時間を要し、顧客集中度も比較的高い。
Package Sizeがさらに大型化すれば、大面積基板の反り、材料の寸法安定性、高多層Build-upの歩留まりがより重要な課題となる。
Test PCBも、新しいTester Platform、高速データ伝送、高消費電力、新たなSystem Level Testアーキテクチャへ継続的に適応する必要がある。
そのため、一部の一般PCBと比べて製品ライフサイクルや設計更新のスピードが速い可能性がある。
結論:市場分析の重点は「PCB数量」から「チップ1個当たりのPCB価値」へ
今後の半導体用PCB市場の成長は、半導体出荷数量の拡大を単純に反映するだけではない。
市場はすでに、「数量増加+構造高度化」による複合成長段階へ移行している。
AI/HPC、Chiplet、HBM、高速ネットワークICは、Package Size、I/O密度、Build-up層数、テスト複雑度を引き上げており、ハイエンド半導体1個当たりのICパッケージ基板およびTest PCB価値は、従来型コンシューマー半導体より明確に高くなっている。
短期的には、コンシューマーエレクトロニクス需要の回復、Memoryサイクル、AIサーバー投資が業界の受注動向を左右する。
中期的には、AI GPU、Custom ASIC、HBM、高多層FC-BGAの生産能力増強、ハイエンドTest PCBの高度化が重要な観察ポイントとなる。
長期的には、Chiplet、Organic Interposer、Glass Core、Co-Packaged Optics、先端テストアーキテクチャが既存の産業チェーンを再定義していく可能性がある。
半導体用PCBメーカーにとって、将来のハイエンド市場シェアを決定するのは、生産能力の規模だけではない。
材料への理解、微細配線、多層Build-up、反り制御、SI/PI、高歩留まり量産、顧客との共同開発、継続的な設備投資能力
を同時に構築できるかどうかが重要となる。
半導体産業は、「より多くのチップ」から「より複雑なチップ」へと移行している。
PCB産業にとって、この変化は最終的に一つの重要な指標へ集約される。
チップ1個当たり、どれだけのPCB価値が生み出されるか。
本記事は、QY Researchが発行したレポート「半導体基板―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」 を紹介しています。
◇レポートの詳細内容・無料サンプルお申込みはこちら
https://www.qyresearch.co.jp/reports/1890395/pcb-for-semiconductor
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。
【本件に関するお問い合わせ先】
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com

