スペアエンジンのオペレーティング・リース市場分析レポート:2026年3147百万米ドル規模、成長率7.1%推移
エンジン整備需要の拡大で、世界のスペアエンジン・オペレーティングリース市場が新たな成長局面へ
2026年世界スペアエンジン・オペレーティングリース市場調査レポート|調査概要・製品定義
QYResearchはこのほど、世界のスペアエンジンのオペレーティング・リース市場について、市場規模、エンジン型式、リース期間、航空機タイプ、顧客構成、地域構造、競争環境、産業チェーンおよび今後の発展動向を体系的に調査しました。スペアエンジンは、定期的なショップビジット、予期せぬエンジン取り外し、AOG発生時などに航空会社の機材稼働率を維持するための重要資産です。整備期間の長期化やMRO能力の逼迫を背景に、航空会社では第三者エンジンプールや柔軟なリースを活用し、資本負担を抑えながら運航継続性を高める動きが拡大しています。
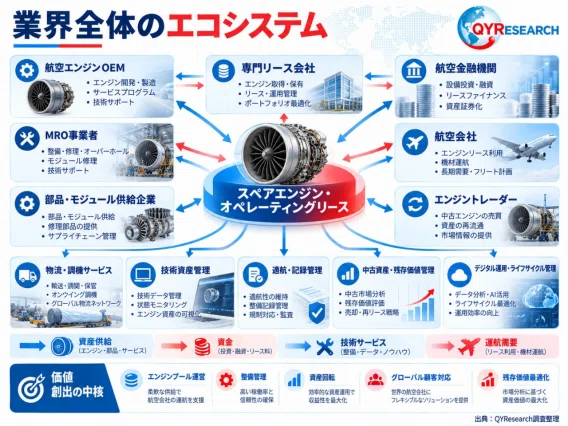
スペアエンジンのオペレーティング・リースとは、貸手がエンジンの所有権および残存価値リスクを保持したまま、使用可能な航空機用スペアエンジンを一定期間、航空会社、MRO事業者などへ提供する航空資産サービスです。対象となる主要資産にはCFM56-7B、CFM56-5B、V2500のほか、LEAP、GTF、CF34、CF6、GE90、GEnx、Trentシリーズなどが含まれます。本調査では、短期・中期・長期のオペレーティングリースを中心に、ナローボディ、ワイドボディ、リージョナルジェットなどの需要を整理しています。
この事業は航空リース、技術資産管理、エンジン・ライフサイクル管理を組み合わせたサービスです。
貸手は適航記録、飛行時間・サイクル、LLP残存寿命、整備履歴、構成、メンテナンスリザーブ、国際物流、返却条件などを継続的に管理し、将来のショップビジット費用と残存価値を評価する必要があります。したがって、大規模なエンジンプール、資金調達力、技術管理能力、MROリソース、グローバルな航空会社ネットワークが競争力の中核となります。
市場規模と成長トレンド
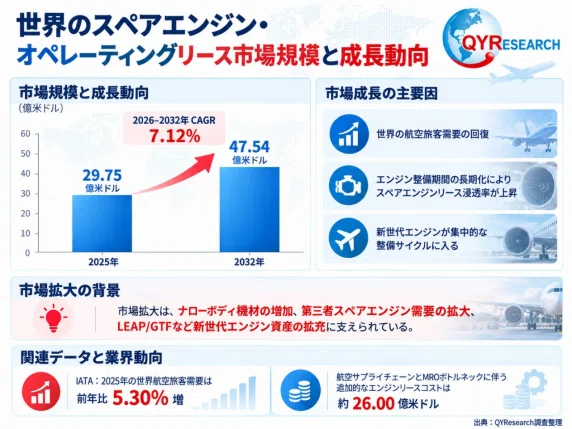
QYResearchの調査によると、世界のスペアエンジン・オペレーティングリース市場は2025年に約29.75億米ドルとなり、2032年には約47.54億米ドルに達すると予測されています。2026~2032年のCAGRは約7.12%です。対象市場は主として、航空会社、MRO事業者およびその他の航空産業顧客が外部の資産保有者からスペアエンジンをオペレーティングリースで利用することで発生するリースおよび関連サービス収入をカバーします。CFM56-5B、CFM56-7B、V2500は引き続き主要資産であり、LEAPとGTFの重要性も高まっています。
市場成長は航空輸送量の増加だけでなく、エンジン整備期間の長期化、MRO能力不足、部品供給制約、航空会社のアセットライト化によって支えられています。IATAによると、2025年の世界航空旅客需要は前年比5.30%増加しました。供給側では、単純なエンジン貸出から、エンジンプール、整備支援、技術資産管理、エンジン交換を組み合わせた総合サービスへ移行しています。今後の増分需要は、ナローボディ機材の増加、第三者スペアエンジン需要の拡大、LEAP/GTFなど新世代エンジン資産の拡充から生まれるとみられます。
競争環境と主要企業
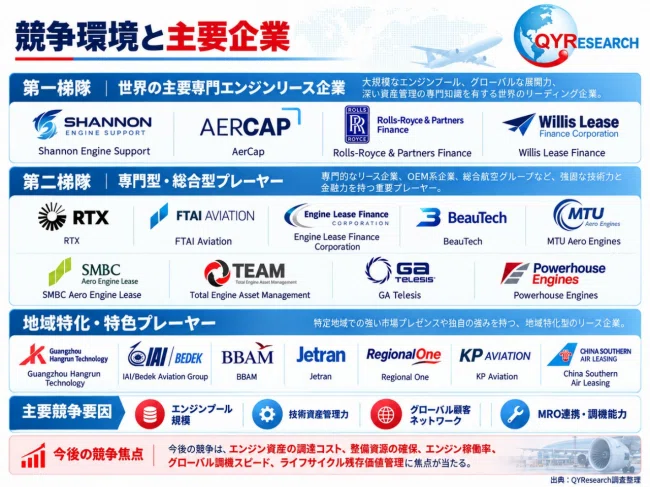
世界市場では、Shannon Engine Support、AerCap、Rolls-Royce & Partners Finance、Willis Lease Financeが主要な専門エンジンリース企業として位置づけられます。これらの企業は、大規模なエンジンプール、グローバルな航空会社ネットワーク、資金調達力、技術資産管理能力を組み合わせています。AerCapはCFM、GE、Pratt & Whitney、IAE、Rolls-Royceなど複数のエンジンシリーズを取り扱うグローバル航空資産プラットフォームであり、Willis Leaseもエンジンリース、プール、技術管理、迅速な調機サービスで強みを持っています。
これに続く主要企業には、RTX、FTAI Aviation、Engine Lease Finance Corporation、BeauTech、MTU Aero Engines、SMBC Aero Engine Lease、Total Engine Asset Management、GA Telesis、Powerhouse Enginesなどがあります。また、Guangzhou Hangrun Technology、IAI/Bedek Aviation Group、BBAM、Jetran、Regional One、KP Aviation、China Southern Air Leasingなども特定地域・機種・顧客層で事業を展開しています。今後は、調達コスト、整備資源、エンジン稼働率、調機スピード、記録管理、ライフサイクル残存価値管理が競争力を左右します。
製品分類と応用構造
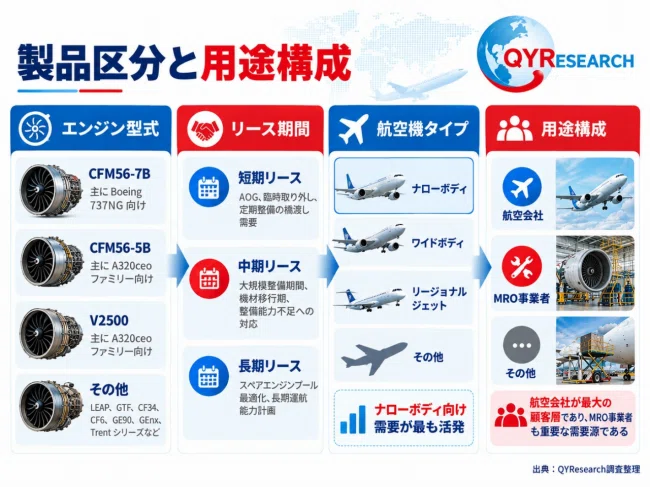
エンジン型式別では、CFM56-7B、CFM56-5B、V2500、その他に分類されます。CFM56-7Bは主にBoeing 737NG、CFM56-5BとV2500はA320ceoファミリーに広く搭載され、大規模な現役機数、成熟したMROネットワーク、活発な中古資産市場を背景に、現在も主要なスペアエンジン・リース資産です。その他にはLEAP、GTF、CF34、CF6、GE90、GEnx、Trentシリーズなどが含まれ、A320neoおよび737 MAXの増加に伴い、LEAPとGTFの資産配置が拡大しています。
リース期間別では短期、中期、長期に分類されます。短期リースはAOG、臨時取り外し、定期整備の橋渡し需要を主にカバーし、迅速な調機能力が重要です。中期リースは大規模整備期間、機材移行、MRO能力不足への対応、長期リースはスペアエンジンプールの最適化や長期フリート計画に利用されます。航空機タイプ別ではナローボディ、ワイドボディ、リージョナルジェット、その他に分かれ、ナローボディ向け需要が最も活発です。用途別では航空会社が最大の顧客層で、MRO事業者も重要な需要源です。
地域構造と市場機会
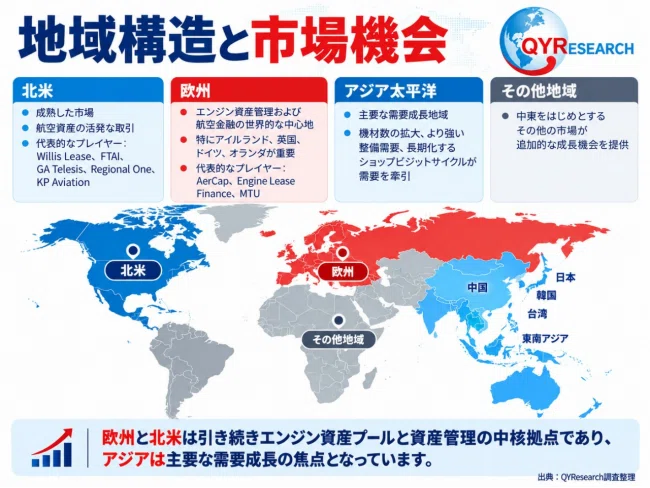
北米と欧州は、世界のスペアエンジンリース、航空金融、MRO、中古エンジン資産管理の主要拠点です。北米には大手航空会社、成熟したMRO産業に加え、Willis Lease、FTAI、GA Telesis、Regional One、KP Aviationなどの専門企業があります。欧州では特にアイルランド、英国、ドイツ、オランダが航空リースと資産管理で重要であり、AerCap、Engine Lease Finance、MTUなどが主要なプラットフォームを形成しています。
アジア太平洋は重要な需要成長地域です。機材数の拡大、航空機利用率の上昇、エンジン整備需要の増加、ショップビジット期間の長期化が、外部スペアエンジンプールの利用を促進しています。中国、日本、韓国、台湾、東南アジアはいずれも航空運送またはMROの重要市場であり、特に中国と東南アジアでは柔軟な第三者スペアエンジン支援への需要が高まっています。中長期的には、資産プールと資産管理能力は引き続き欧米に多く集中する一方、実際のリース需要はアジア、中東などでより速く拡大するとみられます。
産業チェーン分析
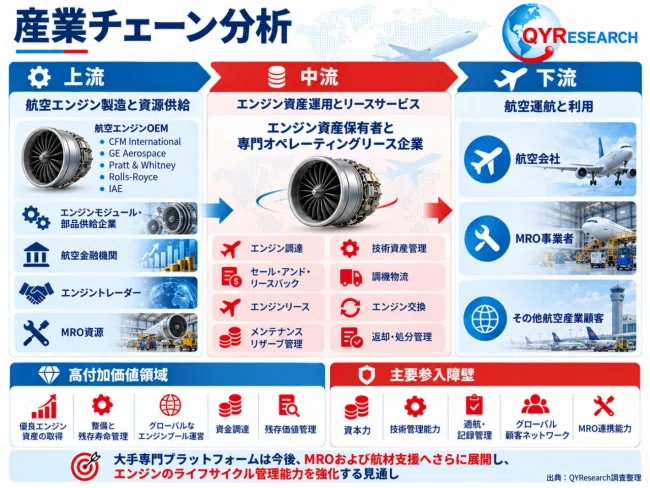
上流には航空エンジンOEM、エンジンモジュール・部品供給企業、航空金融機関、エンジントレーダー、MRO資源があります。CFM International、GE Aerospace、Pratt & Whitney、Rolls-Royce、IAEなどのエンジン体系がリース資産の技術基盤と長期価値を形成し、金融機関や資本市場が資金コストとポートフォリオ拡大を左右します。
中流ではエンジン資産保有者と専門オペレーティングリース企業が、エンジン調達、セール・アンド・リースバック、リース、メンテナンスリザーブ管理、技術資産管理、調機物流、エンジン交換、返却・処分管理を担います。下流は航空会社、MRO事業者、その他航空産業顧客であり、高付加価値は優良資産の取得、残存寿命管理、グローバルなエンジンプール運営、資金調達、残存価値管理に集中しています。
政策環境と今後の展望
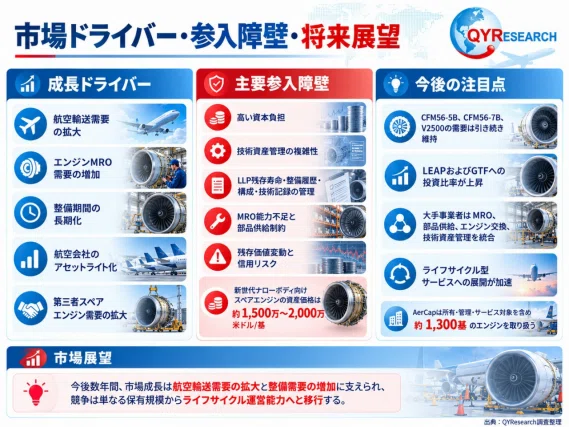
スペアエンジン・オペレーティングリースには、厳格な適航規制、技術記録管理、越境資産管理への対応が求められます。エンジンのLLP残存寿命、整備履歴、構成、技術記録、適航状態は資産価値とリース収益性に直接影響します。また、新世代ナローボディ向けスペアエンジンは1基当たり約1,500万~2,000万米ドルの資産価格となる場合があり、高い資本負担が参入障壁になります。MRO能力不足、部品供給制約、金利・資金調達コスト、技術問題、残存価値変動、航空会社の信用リスクも重要な事業リスクです。
競争力の源泉は単純な保有基数ではなく、複雑な技術資産をライフサイクル全体で管理する能力にあります。同一型式でも、LLP残存寿命、整備状態、構成、記録品質、次回ショップビジットまでの期間によって経済価値は大きく異なります。大手企業は、調達、リース、整備、交換、中古取引、解体、航材販売を連携させ、資産稼働率と資本効率の向上を図っています。グローバル調機ネットワーク、安定したMROパートナー、リスク管理、デジタル資産管理が今後さらに重要になります。
今後数年間は、航空輸送需要の拡大、エンジンMRO需要の増加、整備期間の長期化、航空会社のアセットライト化が市場成長を支えるとみられます。CFM56-5B、CFM56-7B、V2500の需要は成熟機材で引き続き維持される一方、LEAPおよびGTFへの投資比率は上昇します。大手事業者はエンジンリースとMRO、部品供給、エンジン交換、技術資産管理を統合し、ライフサイクル型サービスを強化する見通しです。競争軸は単なる保有規模から、エンジン可用率、資産回転、ライフサイクル収益性へ移行していきます。
本記事は、QY Researchが発行したレポート「スペアエンジンのオペレーティング・リース―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」 を紹介しています。
◇レポートの詳細内容・無料サンプルお申込みはこちら
https://www.qyresearch.co.jp/reports/1883607/spare-engine-operating-leasing
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。
【本件に関するお問い合わせ先】
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com

